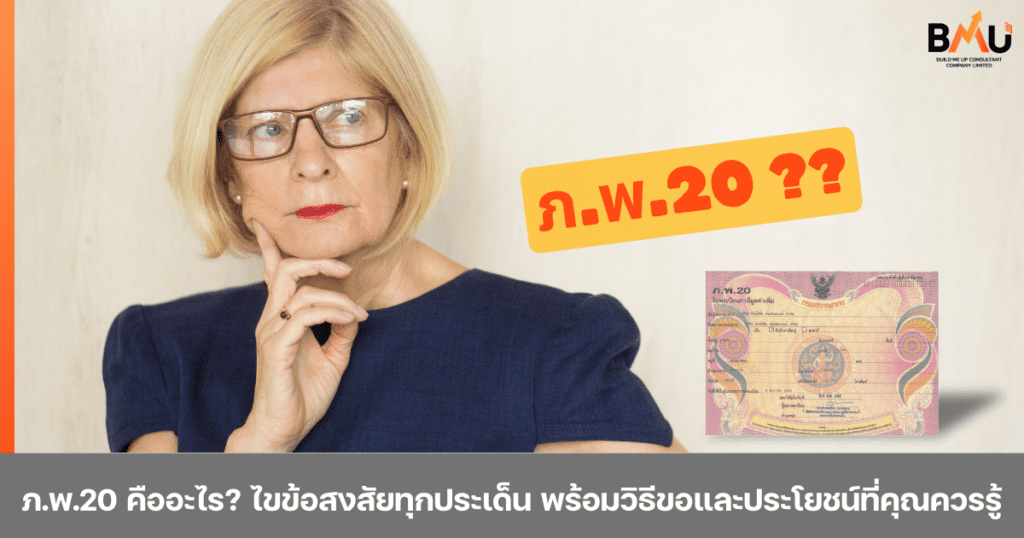
ภ.พ.20 (ใบทะเบียนภาษีมูลค่าเพิ่ม) คือ เอกสารที่ยืนยันว่าผู้ประกอบการได้จดทะเบียนภาษีมูลค่าเพิ่มเรียบร้อยแล้ว ซึ่งผู้ประกอบการกลุ่มนี้มีหน้าที่ต้องนำส่งภาษีมูลค่าเพิ่มและยื่นแบบ ภ.พ.30 เป็นประจำทุกเดือน เอกสาร ภ.พ.20 ควรจัดเก็บไว้ที่สถานประกอบการที่สามารถเห็นได้โดยง่าย
15
Jan
Jan
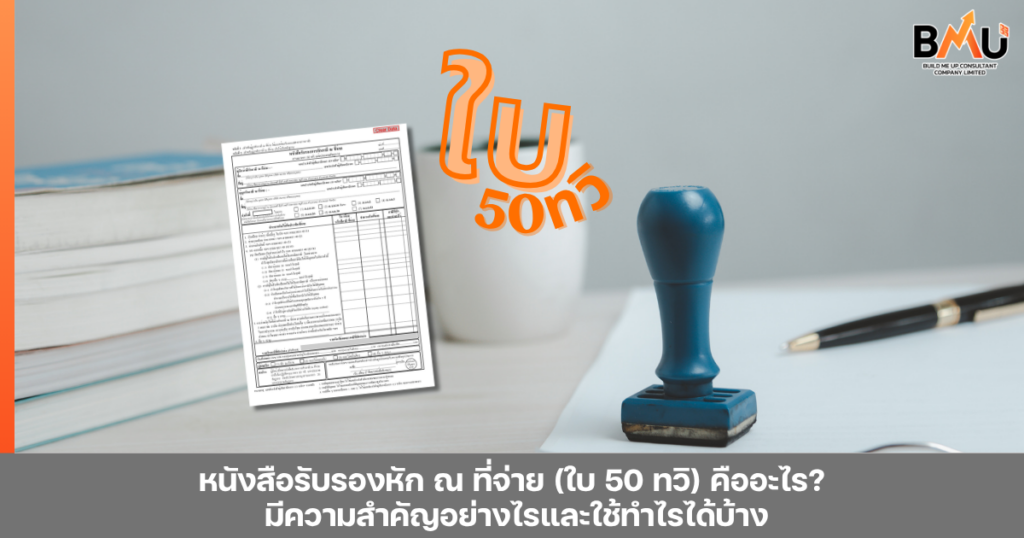
หนังสือรับรองหัก ณ ที่จ่าย หรือ ใบ 50 ทวิ เป็นเอกสารสำคัญทั้งทางฝั่งผู้จ่ายเงินและผู้รับเงิน ในทางฝั่งผู้จ่ายเงินใช้เป็นหลักฐานในการหัก ณ ที่จ่าย และเป็นหลักฐานในการนำส่งภาษีให้แก่สรรพากร ในทางฝั่งผู้รับเงินเอกสารดังกล่าวใช้เป็นหลักฐานในการขอเครดิตภาษีตอนปลายปี ซึ่งข้อมูลทุกส่วนในเอกสารต้องถูกต้องและครบถ้วน

10
Jan
Jan
DBD e-filing คือ ระบบการยื่นงบการเงินออนไลน์ และนำส่ง บอจ.5 ออนไลน์ของกรมพัฒนาธุรกิจการค้า เพื่ออำนวยความสะดวกให้นิติบุคคลสามารถยื่นงบการเงินและ บอจ.5 ผ่านระบบออนไลน์ได้เลย และไม่ต้องยื่นเอกสารในรูปแบบกระดาษอีกโดยปกติแล้วนิติบุคคล เช่น บริษัท ห้างหุ้นส่วน จะต้องนำส่งงบการเงินเป็นประจำทุกปีตามกฎหมาย ซึ่งจะใช้ระบบ DBD e-filing มาช่วยในการยื่นเอกสารทางออนไลน์นั่นเอง

07
Jan
Jan
ยื่นภาษีออนไลน์ (RD e-filing) สอนแบบละเอียดทีละขั้นตอน ทั้งบุคคลธรรมดาและนิติบุคคล ทำเองได้ง่ายๆ ไม่ต้องไปสรรพากร สรุปครบแล้วในที่เดียว

07
Jan
Jan
สินค้าคงเหลือ (Inventories) คือ สินทรัพย์ที่กิจการมีไว้เพื่อขายตามปกติธุรกิจ ซึ่งอาจจะอยู่ในรูปของวัตถุดิบ งานระหว่างทำ หรือสินค้าสำเร็จรูป

06
Jan
Jan
ลูกหนี้การค้า (Account Receivable) คือ ลูกหนี้ที่เกิดจากการขายสินค้า การให้บริการ หรือจากการประกอบธุรกิจหลักของกิจการ ที่บริษัทได้ส่งใบแจ้งหนี้หรือได้ตกลงอย่างเป็นทางการกับผู้ซื้อ กล่าวคือลูกหนี้การค้าเกิดขึ้นที่บริษัทฝั่งผู้ขาย จากการขายสินค้าหรือให้บริการเป็นเงินเชื่อ

03
Jan
Jan
กระทบยอดเงินฝากธนาคาร (Bank Reconciliation) คือ การกระทบยอดบัญชีเงินฝากธนาคารระหว่าง “สมุดบัญชีกิจการ (ยอดที่บันทึกบัญชี)” กับ “ใบแจ้งยอดธนาคาร (Bank Statement)” เพื่อพิสูจน์ว่ามูลค่าตรงกันหรือไม่ และเพื่อหาสาเหตุของความต่างหากยอดที่บันทึกบัญชีไม่เท่ากับใบแจ้งยอดธนาคาร โดยกระทบยอดเงินฝากธนาคารจะถูกจัดทำแยกเป็นแต่ละบัญชีธนาคาร
26
Dec
Dec
ผู้ทำบัญชี คือ ผู้ที่ขึ้นทะเบียนและได้รับอนุญาตจากสภาวิชาชีพบัญชีและกรมพัฒนาธุรกิจการค้าให้เป็นผู้ทำบัญชี สามารถจัดทำบัญชีและจัดทำงบการเงินของนิติบุคคลได้ เพื่อให้เป็นไปตามกฎหมาย
บัญชี
ผู้ตรวจสอบบัญชีคือใคร มีหน้าที่อะไรและผู้ตรวจสอบบัญชีต่างกับผู้ทำบัญชีอย่างไร สรุปครบแล้วที่นี่

25
Dec
Dec
ผู้ตรวจสอบบัญชีเป็นผู้ที่มีความสำคัญอย่างมากในการให้ความเชื่อมั่นต่อข้อมูลงบการเงินของกิจการ เพื่อให้ผู้มีส่วนได้เสียกับบริษัทนั้นได้รับทราบว่างบการเงินที่กิจการจัดทำขึ้นนั้นมีความน่าเชื่อถือหรือไม่ งานของผู้สอบบัญชีมีหลายรูปแบบ เช่น ตรวจงบการเงิน (External auditor) ตรวจระบบการคบคุมภายใน (Internal auditor) ตรวจภาษี (Tax auditor) ตรวจสอบระบบ IT (IT auditor)

20
Dec
Dec
ใบกำกับภาษี คือ เอกสารที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม (ทางฝั่งผู้ขาย) มีหน้าที่ต้องจัดทำและออกให้แก่ผู้ซื้อสินค้าหรือผู้รับบริการ ทุกครั้งที่ขายสินค้าหรือให้บริการ และต้องจัดทำในทันทีที่ความรับผิดในการเสียภาษีมูลค่าเพิ่มเกิดขึ้น (Tax point เกิดขึ้น) เพื่อแสดงมูลค่าของสินค้าหรือบริการ และจำนวนภาษีมูลค่าเพิ่มที่ผู้ขายเรียกเก็บจากการขายสินค้าหรือให้บริการในแต่ละครั้ง ผู้ประกอบการจะต้องจัดทำสำเนาใบกำกับภาษี และเก็บรักษาเอกสารไว้ ณ สถานประกอบการกำหนดเป็นเวลาไม่น้อยกว่า 5 ปี