

สารบัญ
ค่าบริการ คืออะไร
ค่าบริการ คือ เงินหรือค่าตอบแทนในรูปแบบต่างๆที่ผู้รับบริการได้จ่ายให้แก่ผู้ให้บริการ เพื่อตอบแทนเป็นการบริการหรือการอำนวยความสะดวกต่างๆ เช่น ค่าจ้างทำบัญชี ค่าไปส่งของ หรือค่าบริการติดตั้งอินเทอร์เน็ต
กรณีไหนบ้างที่ไม่ต้องหัก ณ ที่จ่ายค่าบริการ?
- ยอดค่าบริการไม่ถึง 1,000 บาทโดยคิดจากยอดก่อนรวมภาษีมูลค่าเพิ่ม ยกเว้นในกรณีที่เป็นสัญญาต่อเนื่อง ถึงยอดที่จ่ายแต่ละเดือนจะไม่ถึง1,000 บาท แต่เมื่อรวมทั้งสัญญาแล้วจ่ายเกิน 1,000 บาท สามารถหัก ณ ที่จ่ายได้
- ผู้ซื้อเป็นบุคคลธรรมดา เนื่องจากในการหักภาษี ณ ที่จ่ายจะสามารถหักได้เฉพาะผู้จ่ายเงินที่เป็นนิติบุคคลตามหลักเกณฑ์ของสรรพากร
- ค่าบริการสาธารณูปโภคหรือค่าบริการที่จ่ายให้กับหน่วยงานราชการ หรือรัฐวิสาหกิจบางประเภท
ค่าบริการหัก ณ ที่จ่ายกี่เปอร์เซ็นต์
สำหรับอัตราภาษีหัก ณ ที่จ่ายของบริการ จะแตกต่างกันออกไปขึ้นอยู่ที่ประเภทของการบริการ โดยมีรายละเอียด ดังนี้
| ประเภทค่าบริการ | อัตราภาษีหัก ณ ที่จ่าย |
|---|---|
| ค่าขนส่ง | 1 % |
| ค่าโฆษณา | 2 % |
| ค่าบริการทั่วไปหรือค่าทำของ | 3 % |
| ค่าวิชาชีพอิสระ | 3 % |
| ค่าเช่าทรัพย์สิน | 5 % |
| เงินรางวัลหรือส่วนลดจากการส่งเสริมการขาย | 5 % |
ซึ่งค่าบริการหัก ณ ที่จ่าย นั้นจะคิดจากยอดเงินก่อนรวมภาษีมูลค่าเพิ่ม (VAT) ตัวอย่างเช่น ค่าบริการ 2,000 บาท มีภาษีมูลค่าเพิ่ม 7 % (140 บาท) เท่ากับ 2,140 บาท จะหายอดก่อนหัก ณ ที่จ่าย 3% โดยจะคิดจากยอดก่อนรวมภาษีมูลค่าเพิ่ม 2,000 x 3% เท่ากับว่าหักไว้ 60 บาท ดังนั้นยอดเงินสุทธิที่ต้องจ่ายให้ผู้ให้บริการจะอยู่ที่ 2,140 – 60 = 2,080 บาท
การหักภาษี ณ ที่จ่าย ค่าสินค้าและบริการ
ในการหักภาษี ณ ที่จ่ายค่าบริการจะต้องดูที่วัตถุประสงค์ของสัญญาเป็นหลัก ดังนี้
- กรณีวัตถุประสงค์ของสัญญาเป็นสัญญาแบบรับจ้างทำของ คือ การที่ผู้รับจ้างตกลงทำงานสิ่งใดสิ่งหนึ่งจนสำเร็จให้แก่บุคคลอีกฝ่ายหนึ่ง และผู้ว่าจ้างตกลงให้สินจ้างตามผลสำเร็จของงานที่ทำนั้น จะต้องถูกหักภาษี ณ ที่จ่าย ทั้งค่าสินค้าและค่าบริการ
- กรณีวัตถุประสงค์ของสัญญาเป็นสัญญาการซื้อขาย คือ การที่ผู้ขายเน้นโอนกรรมสิทธิ์แห่งทรัพย์สินให้แก่ผู้ซื้อ และผู้ซื้อตกลงจะชำระราคาทรัพย์สินนั้นให้แก่ผู้ขาย โดยค่าของหรือค่าสินค้าจะไม่ถูกหัก ณ ที่จ่าย
ซึ่งหากวัตถุประสงค์ของสัญญาเป็นสัญญาซื้อขายเป็นหลัก พร้อมกับค่าบริการ การหักภาษี ณ ที่จ่ายให้ถูกต้องนั้น จะต้องพิจารณาตามหลักเกณฑ์การออกใบกำกับภาษีดังต่อไปนี้
ใบกำกับภาษีค่าสินค้าและบริการแยกออกเป็น 2 ใบ
ตัวอย่าง บริษัท A แยกค่าสินค้าและค่าบริการติดตั้งออกจากกันเป็น 2 ฉบับ คือ ค่าสินค้าหนึ่งฉบับ และค่าบริการติดตั้งหนึ่งฉบับ
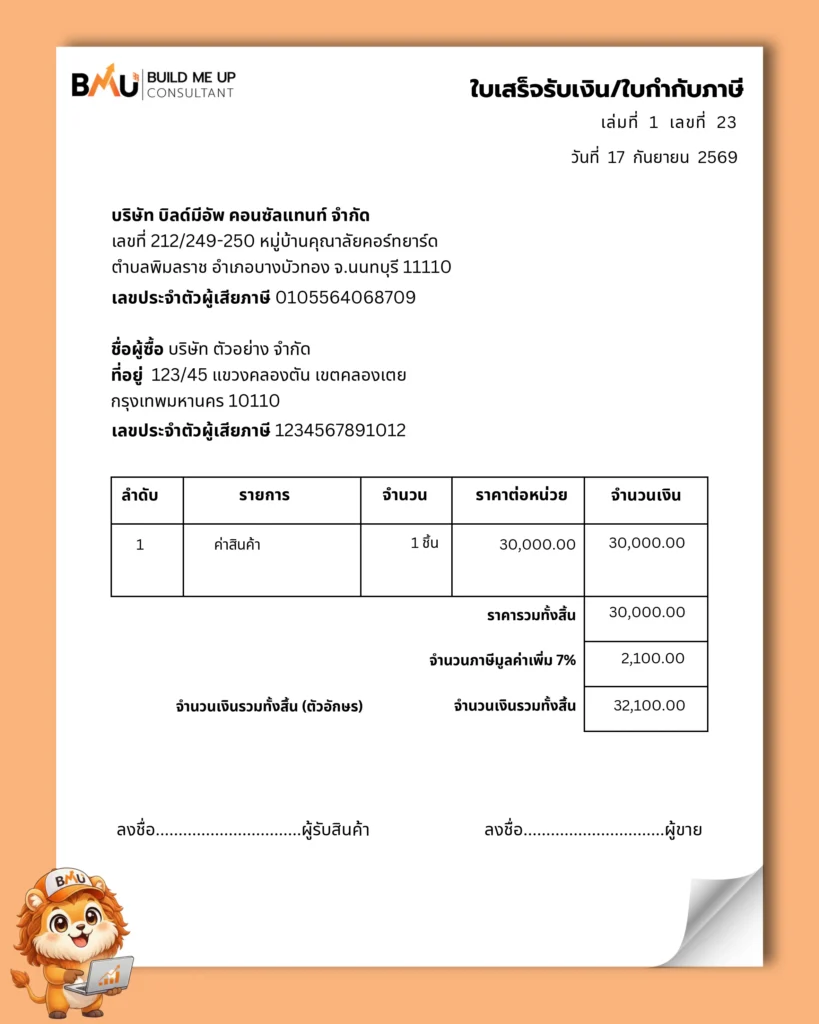
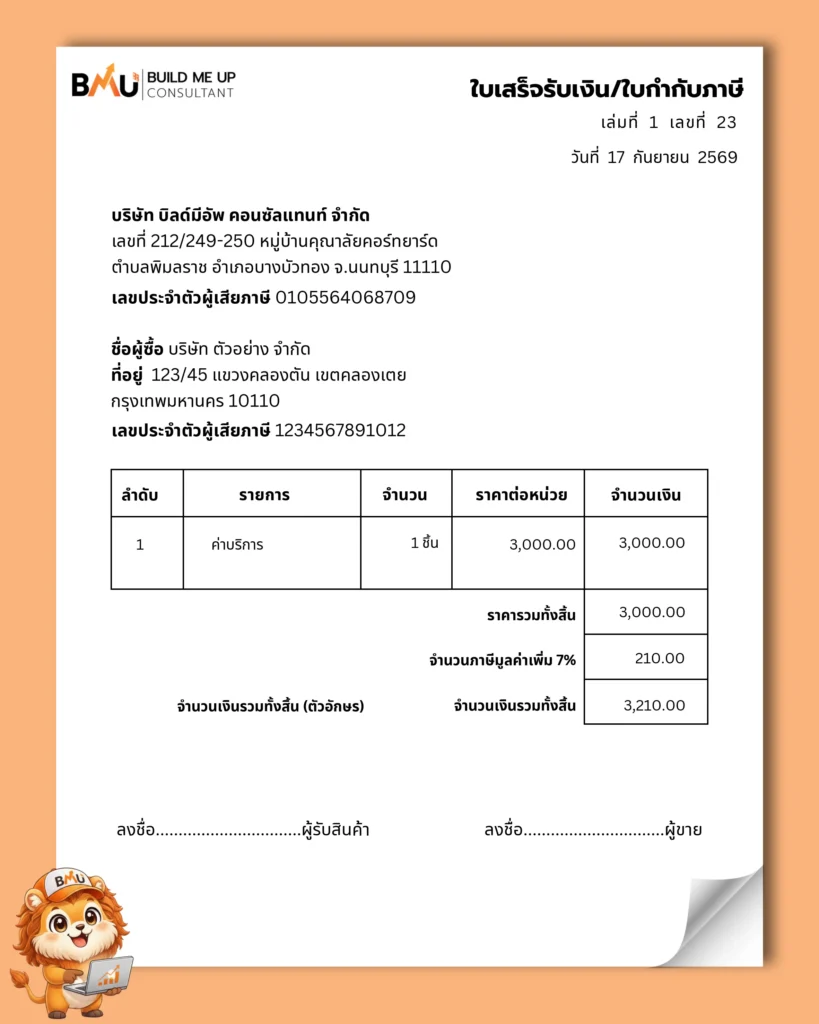
จากตัวอย่างจะสรุปได้ว่า
-
- ใบที่ 1 เป็นค่าสินค้าไม่ต้องหักภาษี ณ ที่จ่าย
- ใบที่ 2 เป็นค่าบริการติดตั้ง จะต้องหักค่าบริการหัก ณ ที่จ่าย 3% โดยคำนวณจากยอดก่อนภาษีมูลค่าเพิ่ม (VAT) คือ นำค่าบริการก่อนรวมภาษีมูลค่าเพิ่ม 3,000 x 3% = 90 บาท เท่ากับว่าค่าบริการที่ถูกหักภาษี ณ ที่จ่ายแล้วจะเท่ากับ 2,910
ดังนั้น ยอดสุทธิที่จะต้องจ่าย คือ 32,100 (ค่าสินค้ารวมภาษีมูลค่าเพิ่ม) + 3,210 (ค่าบริการรวมภาษีมูลค่าเพิ่ม) – 90 (หักภาษี ณ ที่จ่าย 3% ) = 35,220
ใบกำกับภาษีค่าสินค้าและบริการอยู่ในบิลเดียวกันแต่แยกบรรทัด
ตัวอย่าง บริษัท A แยกค่าสินค้าและค่าบริการออกคนละบรรทัดแต่อยู่ในบิลเดียวกัน
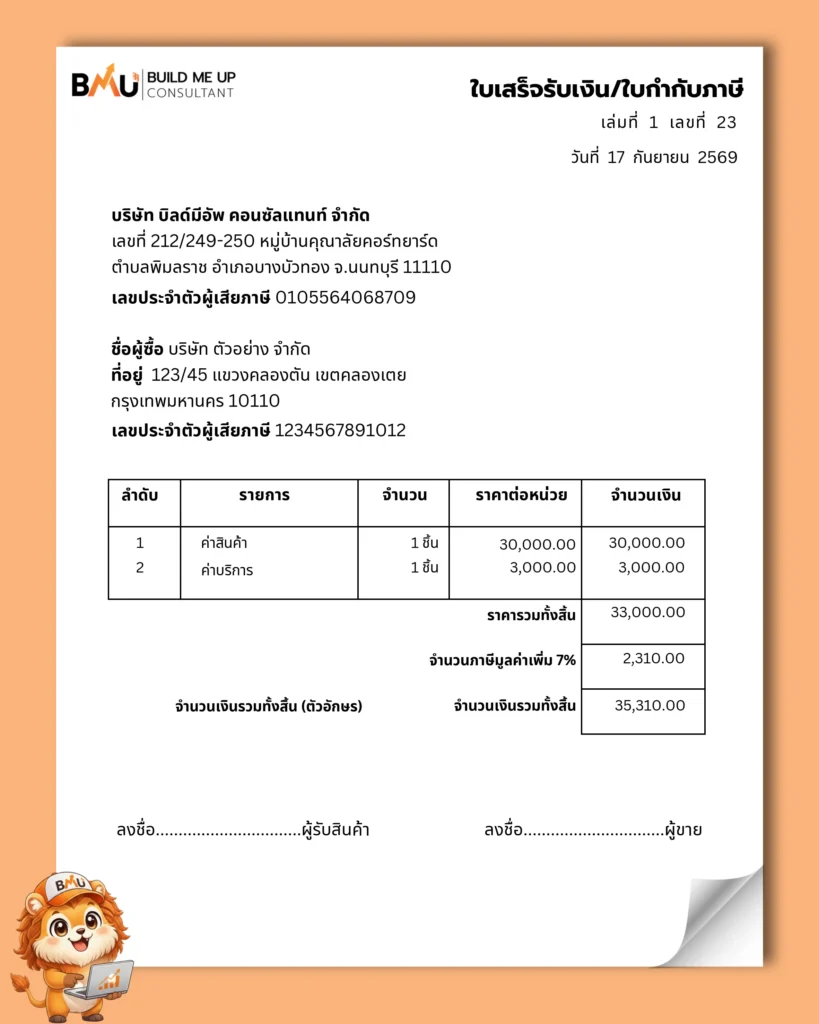
จากตัวอย่างจะสรุปได้ว่า
-
- รายการที่ 1 ค่าสินค้าเครื่องปรับอากาศ ไม่ต้องหักภาษี ณ ที่จ่าย
- รายการที่ 2 ค่าบริการติดตั้ง จะต้องหักค่าบริการหัก ณ ที่จ่าย 3% โดยคำนวณจากยอดก่อนภาษีมูลค่าเพิ่ม (VAT) คือ นำค่าบริการก่อนรวมภาษีมูลค่าเพิ่ม 3,000 x 3% = 90 บาท เท่ากับว่าค่าบริการที่ถูกหักภาษี ณ ที่จ่ายแล้วจะเท่ากับ 2,910
ดังนั้น ยอดสุทธิที่จะต้องจ่าย คือ 30,000(ค่าสินค้า) + 3,000(ค่าบริการ) + 2,310 (ภาษีมูลค่าเพิ่ม) – 90 (หัก ณ ที่จ่าย 3%) = 35,220
ใบกำกับภาษีค่าสินค้าและบริการอยู่ในบิลเดียวกันและรวมเป็นรายการเดียว
ตัวอย่าง บริษัท A มีการรวมค่าสินค้าและค่าบริการติดตั้งใบบิลเดียวกันและรวมรายการมาในบรรทัดเดียวกัน
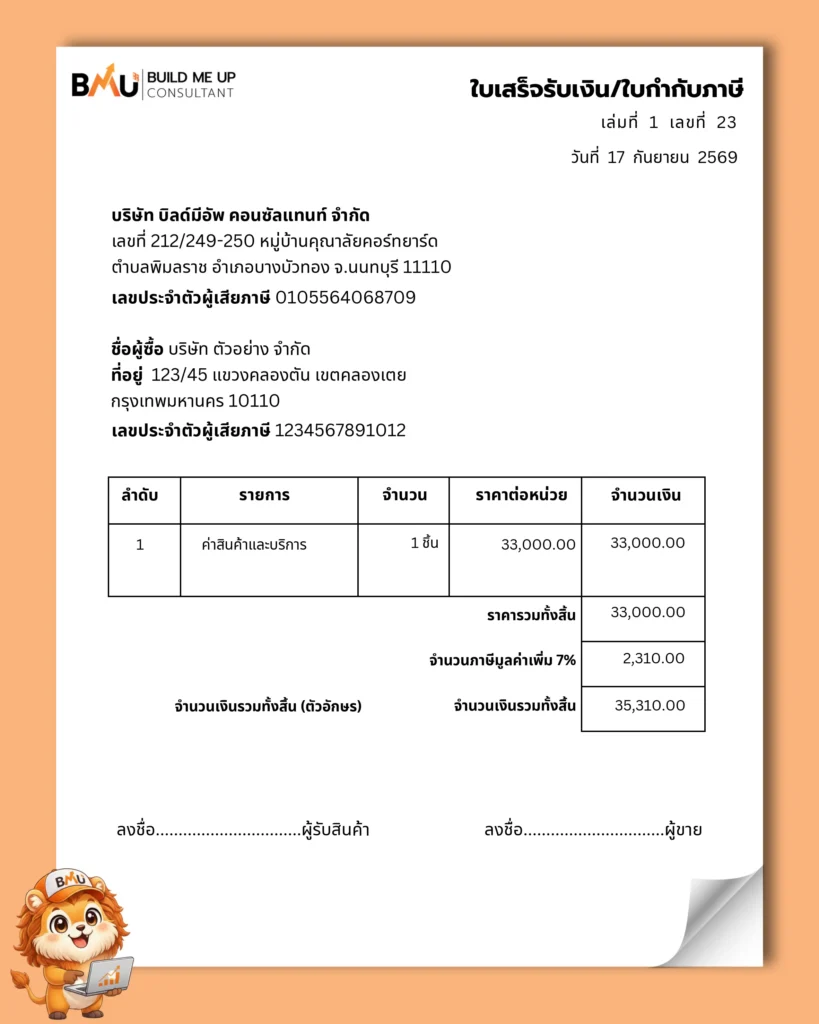
จากตัวอย่างจะสรุปได้ว่า ไม่สามารถหักภาษี ณ ที่จ่ายได้ เนื่องจากมีการรวมรายการค่าสินค้าและค่าบริการมาไว้ในยอดเดียวกัน ซึ่งหากวัตถุประสงค์ของสัญญาเป็นการขาย/ส่งมอบสินค้าจะถือว่ายอดทั้งหมดนั้นเป็นค่าสินค้า ทำให้ไม่สามารถหักภาษี ณ ที่จ่ายได้
หักภาษี ณ ที่จ่ายแล้ว ต้องทำอย่างไรต่อ?
เมื่อหักภาษี ณ ที่จ่าย ทางผู้ซื้อจะต้องทำการออกหนังสือรับรองการหักภาษี ณ ที่จ่าย และนำหนังสือมอบให้กับทางผู้ขายเพื่อเป็นหลักฐานยืนยันว่าได้มีการหักภาษี ณ ที่จ่าย รวมถึงจะต้องนำภาษีที่หักไว้นี้ไปยื่นให้กับกรมสรรพากรด้วย และในส่วนของผู้ขายสามารถนำหนังสือรับรองไปใช้เป็นเครดิตภาษีเพื่อหักลบกับภาษีที่ต้องจ่ายประจำปี หรือใช้ยื่นขอคืนภาษีได้หากตรวจสอบแล้วว่าถูกหักภาษีเกินกว่ายอดที่ต้องจ่ายจริง
สามารถศึกษาเพิ่มเติมได้ที่ หนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ) คืออะไร? มีความสำคัญอย่างไรและใช้ทำไรได้บ้าง
สรุป
อัตราค่าบริการในการหักภาษี ณ ที่จ่ายนั้นจะแตกต่างกันออกไปขึ้นอยู่ที่ประเภทของการบริการ โดยวิธีการคำนวณจะต้องนำยอดเงินก่อนรวมภาษีมูลค่าเพิ่ม (Vat) มาคูณกับอัตราภาษีที่กำหนดของแต่ละประเภท จะได้เป็นยอดหัก ณ ที่จ่ายออกมา ซึ่งในการหักภาษี ณ ที่จ่ายนั้นในกรณีที่ค่าบริการต่ำกว่า 1,000 บาท หรือผู้ซื้อเป็นบุคคลธรรมดาจะไม่ต้องทำการหักภาษี ณ ที่จ่าย
หากท่านใดยังมีข้อสงสัยเกี่ยวกับ ค่าบริการหัก ณ ที่จ่าย สามารถติดต่อมาได้ โทร. 02-1251363 Facebook : Build Me Up Consultant Line : @bmu001
เขียนโดย (Author)

คุณ ธเณศ เฮงตระกูลสิน
ตำแหน่ง : CEO บริษัท บิลด์มีอัพ คอนซัลแทนท์ จำกัด
ผู้สอบบัญชีรับอนุญาต เลขทะเบียน 10228
ประสบการณ์ : ผู้จัดการฝ่ายตรวจสอบบัญชี สำนักงานสอบบัญชี EY (Big4)
ผู้ผ่านการทดสอบ หลักสูตรประกาศนียบัตรการรายงานทางการเงินไทย (DipTFR)
ปริญญาตรี : คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ปริญญาโท : คณะพัฒนาการเศรษฐกิจ หลักสูตรเศรษฐศาสตร์การเงิน Nida (เกียรตินิยมอันดับหนึ่ง)