

สารบัญ
ทำไมการแจกสินค้าฟรีหรือให้ของแถมต้องเสียภาษีมูลค่าเพิ่ม (VAT)
ตามประมวลรัษฎากร มาตรา 77/1(8) การขาย หมายถึง การจ่าย โอน หรือส่งมอบสินค้าให้ผู้อื่น ไม่ว่าจะมีการแลกเปลี่ยนเงินหรือสิ่งของตอบแทนหรือไม่ก็ตาม ดังนั้น เมื่อเราให้สินค้าแก่ผู้อื่น ไม่ว่าจะเป็นการแจกของรางวัล การให้ตัวอย่างสินค้า หรือการบริจาคสินค้า ก็ถือว่าเป็นการขายและต้องเสียภาษีมูลค่าเพิ่ม(VAT)
ซึ่งในทางปฏิบัติกรมสรรพากรมีข้อยกเว้น ที่ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 40)ไม่ต้องนำมูลค่าของที่แจกมารวมคำนวณเป็นฐานภาษีหากเข้าเงื่อนไข
แจกสินค้าหรือให้ของแถมอย่างไร ไม่ต้องเสียภาษีมูลค่าเพิ่ม (VAT)
1. การแจก แถม หรือให้เป็นรางวัลแก่ลูกค้า
แถมสินค้าพร้อมกับการขายสินค้า หรือให้บริการ
การจัดโปรโมชั่นในลักษณะซื้อสินค้าหลัก แล้วแถมของแถม เช่น โปรโมชั่น ซื้อ 1 แถม 1 โดยของแถมแจกลูกค้าภาษีมูลค่าเพิ่ม จะได้รับการยกเว้นไม่ต้องนำมาคำนวณ VAT โดยต้องอยู่ในเงื่อนไข ดังนี้
-
- มูลค่าของแถมต้องไม่เกินมูลค่าของสินค้าที่ขายหรือค่าบริการ
- ต้องส่งมอบสินค้าหลักและของแถมพร้อมกันในคราวเดียว
- ต้องระบุรายการและมูลค่าของสินค้าที่แถมไว้ในใบกำกับภาษีฉบับเดียวกัน โดยระบุมูลค่าของแถมเป็น 0 บาท หรือหักเป็นส่วนลดให้เห็นชัดเจน
ตัวอย่างใบกำกับภาษีที่มีของแถม
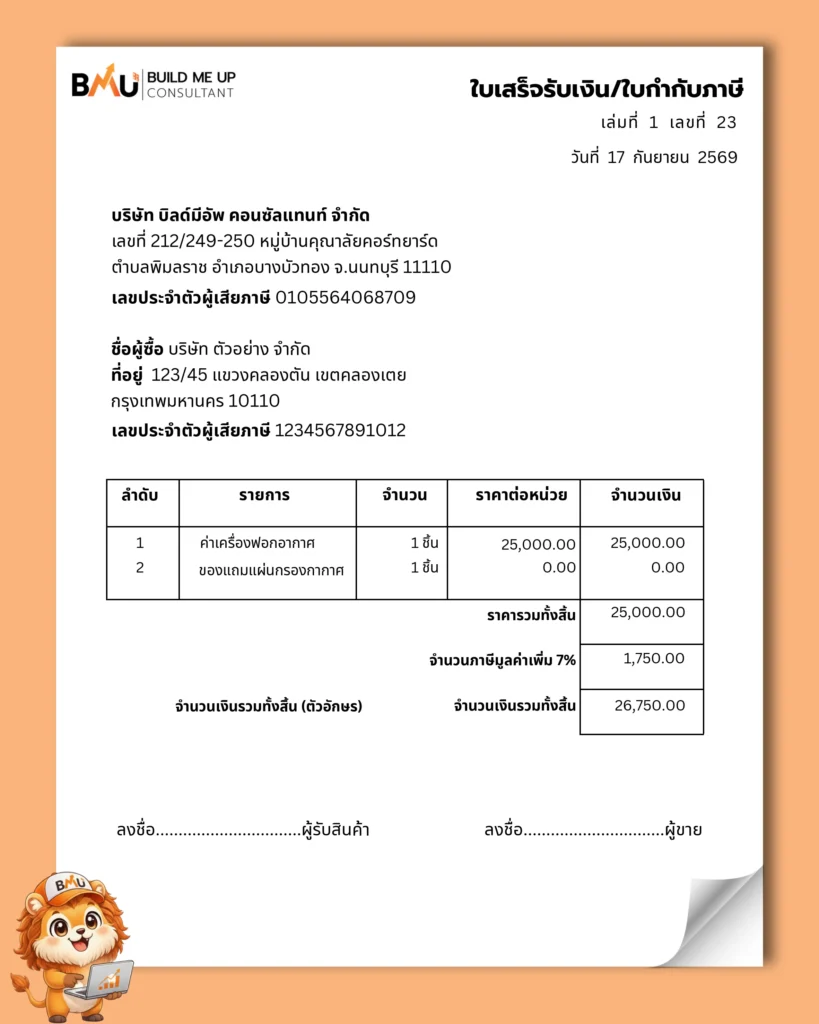
ตัวอย่างแถมสินค้าพร้อมกับการขายสินค้า บริษัทขายเครื่องฟอกอากาศราคา 25,000 บาท และแถมแผ่นกรองอากาศมูลค่า 6,000 บาท โดยส่งมอบพร้อมกันและพิมพ์ระบุของแถมลงในใบกำกับภาษีใบเดียวกัน กรณีนี้ของแถมมูลค่า 6,000 บาท ได้รับยกเว้นภาษีมูลค่าเพิ่ม (VAT)
แต่ถ้าหากบริษัทขายเครื่องฟอกอากาศราคา 25,000 บาท แต่แถมทีวีมูลค่า 26,000 บาท กรณีนี้จะต้องเสียภาษีมูลค่าเพิ่ม (VAT) เพราะมูลค่าของสินค้าแถมเกินกว่าราคาสินค้าที่ซื้อ
2. การส่งสินค้าตัวอย่างเพื่อส่งเสริมการขาย
บริษัทจัดกิจกรรมเพื่อโปรโมทสินค้าและแจกตัวอย่างสินค้าฟรีให้ลูกค้าได้ลองใช้ก่อนตัดสินใจซื้อ ซึ่งในส่วนของการส่งสินค้าตัวอย่างภาษีมูลค่าเพิ่มจะได้รับการยกเว้นไม่ต้องนำมารวมคำนวณเป็นฐานภาษี
สินค้าตัวอย่างที่แจก
สินค้าตัวอย่างต้องมีลักษณะชัดเจนว่าเป็นสินค้าทดลอง เช่น มีขนาดเล็กกว่าขนาดปกติที่วางจำหน่าย หรือมีการประทับตราบนบรรจุภัณฑ์อย่างชัดเจนว่าเป็น สินค้าตัวอย่าง ห้ามจำหน่าย
สินค้าให้ทดลองใช้งานก่อนซื้อ
เป็นสินค้าทดลองที่ส่งให้กับลูกค้าได้ทดลองใช้สินค้าก่อนตัดสินใจซื้อ เช่น บริษัทได้จัดทำครีมกันแดดขนาดทดลองแจกให้แก่ลูกค้าได้นำไปทดลองใช้เป็นเวลา 1 สัปดาห์ก่อนตัดสินใจซื้อสินค้าชิ้นจริง
3. การแจกหรือให้เป็นของขวัญตามเทศกาลประเพณี
การให้ของขวัญกับคู่ค้าหรือลูกค้าตามประเพณีนิยม เช่น เทศกาลปีใหม่ วันสงกรานต์ หรือการเปิดตัวสินค้าใหม่ จะได้รับยกเว้นไม่ต้องเสียภาษีมูลค่าเพิ่ม (VAT) โดยมีเงื่อนไข ดังนี้
-
- ถ้าเป็นสินค้าประเภท ปฏิทิน สมุดไดอารี่ สมุดโน้ต หรือของชำร่วย ที่มีชื่อบริษัทหรือโลโก้ของบริษัทประทับอยู่อย่างถาวร
4. การบริจาคสินค้าหรือทรัพย์สิน
เมื่อบริษัทได้นำสินค้าในสต็อกหรือทรัพย์สินของบริษัทไปบริจาค จะได้รับสิทธิยกเว้นไม่ต้องนำมูลค่าของสินค้าหรือทรัพย์สินนั้นมารวมคำนวณเป็นฐานภาษีมูลค่าเพิ่ม (VAT) โดยแบ่งเป็นกรณี ดังนี้
-
- เป็นการบริจาคสินค้าเพื่อช่วยเหลือผู้ประสบภัยพิบัติทางธรรมชาติ เช่น น้ำท่วม วาตภัย ผ่านหน่วยงานราชการหรือองค์การกุศลสาธารณะที่กฎหมายกำหนด
- เป็นการบริจาคให้แก่สถานศึกษา หรือสถานพยาบาลของรัฐบาลตามหลักเกณฑ์ที่กระทรวงการคลังกำหนด
คำถามที่พบบ่อย (FAQ)
Q1. ค่าส่งเสริมการขายมี Vat ไหม
คำตอบ : มีครับ ในฝั่งภาษีซื้อ เช่น ค่าโฆษณา ค่าจัดอีเวนต์ ค่าซื้อของมาแถม สามารถนำใบกำกับภาษีมาหักออกจากภาษีขายได้ตามปกติ ส่วนฝั่งภาษีขาย จะต้องเสียเฉพาะกรณีแจกสินค้าแยกต่างหากที่ไม่มีการซื้อสินค้าหลักครับ แต่หากเป็นการแถมสินค้าไปพร้อมกับการขายสินค้าหลัก โดยมูลค่าของแถมไม่เกินมูลค่าของสินค้าหลัก จะได้รับยกเว้นไม่ต้องเสียภาษีขาย
Q2. ให้คูปองส่วนลดแก่ลูกค้า ต้องคิด VAT หรือไม่?
คำตอบ : ในการแจกคูปองส่วนลดให้แก่ลูกค้าฟรีเพื่อเป็นสิทธิประโยชน์ จะไม่ต้องเสียภาษีมูลค่าเพิ่ม (VAT) เนื่องจากยังไม่มีการขายสินค้าหรือบริการเกิดขึ้น แต่เมื่อลูกค้านำคูปองกลับมาซื้อสินค้าหรือรับบริการที่ร้านจะต้องคิด VAT จากราคาสินค้าหลังจากหักส่วนลดตามคูปองเรียบร้อยแล้ว โดยต้องระบุมูลค่าส่วนลดนี้ให้เห็นอย่างชัดเจนในใบกำกับภาษีครับ
Q3. ซื้อของมาแจกลูกค้า ภาษีซื้อนำมาหักได้ไหม?
คำตอบ : สามารถนำมาหักได้ครับ หากการซื้อของมาแจกหรือแถมเพื่อเป็นการส่งเสริมการขาย เช่น ทำโปรโมชั่นซื้อ 1 แถม 1 หรือแจกสินค้าตัวอย่าง ภาษีซื้อที่เกิดขึ้นจากการซื้อของแถมสามารถนำมาหักออกจากภาษีขายได้ตามปกติ แต่หากเป็นการซื้อของมาแจกเป็นของขวัญตามเทศกาลประเพณี เช่น กระเช้าปีใหม่ ของขวัญวันสงกรานต์ ภาษีซื้อส่วนนี้จะถือเป็นภาษีซื้อต้องห้ามไม่สามารถนำมาหักได้ แต่ให้ไปลงบันทึกเป็นค่ารับรองแทนครับ
Q4. แจกของรางวัลจากการชิงโชค จับฉลากให้ลูกค้า ต้องเสีย VAT ไหม?
คำตอบ : ต้องเสียครับ การให้รางวัลจากการชิงโชค จับฉลาก หรือเล่นเกมชิงรางวัล ไม่เข้าเงื่อนไขการยกเว้น VAT เหมือนของแถมปกติที่ให้พร้อมการขายสินค้า บริษัทจึงต้องนำมูลค่าของรางวัลมาคำนวณเสียภาษีขายครับ และกฎหมายยังกำหนดให้การให้รางวัลจากการชิงโชคหากรางวัลมีมูลค่าตั้งแต่ 1,000 บาทขึ้นไป บริษัทมีหน้าที่ต้องหักภาษี ณ ที่จ่าย 5% จากมูลค่าของรางวัล และออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ให้แก่ลูกค้าผู้โชคดีด้วยครับ
สรุป
การแจกสินค้า ของแถมให้กับผู้อื่นฟรี ไม่ว่าจะเป็นการแจกของรางวัล การให้ตัวอย่างสินค้า หรือการบริจาคสินค้า ในทางภาษีจะถือว่าเป็นการขายและต้องเสียภาษีมูลค่าเพิ่ม (VAT) ซึ่งหากผู้ประกอบการทำความเข้าใจและปฏิบัติตามเงื่อนไขข้อยกเว้นของกรมสรรพากรอย่างถูกต้อง เช่น การแถมสินค้าที่ไม่เกินมูลค่าของสินค้าที่ขายหรือค่าบริการ การบริจาคสินค้าเพื่อช่วยเหลือผู้ประสบภัยพิบัติทางธรรมชาติ หรือ การแจก ปฏิทิน สมุดโน้ต ที่มีชื่อบริษัทหรือโลโก้ของบริษัทประทับอยู่อย่างถาวรก็จะช่วยให้ได้รับสิทธิยกเว้นภาษีได้อย่างถูกต้อง
หากท่านใดยังมีข้อสงสัยเกี่ยวกับ แจก/แถมสินค้าต้องเสียภาษีมูลค่าเพิ่มไหม สามารถติดต่อมาได้ โทร. 02-1251363 Facebook : Build Me Up Consultant Line : @bmu001
เขียนโดย (Author)
คุณ ธเณศ เฮงตระกูลสิน
ตำแหน่ง : CEO บริษัท บิลด์มีอัพ คอนซัลแทนท์ จำกัด
ผู้สอบบัญชีรับอนุญาต เลขทะเบียน 10228
ประสบการณ์ : ผู้จัดการฝ่ายตรวจสอบบัญชี สำนักงานสอบบัญชี EY (Big4)
ผู้ผ่านการทดสอบ หลักสูตรประกาศนียบัตรการรายงานทางการเงินไทย (DipTFR)
ปริญญาตรี : คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ปริญญาโท : คณะพัฒนาการเศรษฐกิจ หลักสูตรเศรษฐศาสตร์การเงิน Nida (เกียรตินิยมอันดับหนึ่ง)