

สำหรับพนักงานเงินเดือนที่ต้องการศึกษาเรื่องการยื่นเสียภาษีเชิญทางนี้ ทางเรา Build Me Up Consultant (BMU) จะมาอธิบายเกี่ยวกับแบบ ภงด.91 ซึ่งเป็นแบบภาษีที่เกี่ยวข้องกับการยื่นภาษีเงินได้บุคคลธรรมดา สำหรับพนักงานเงินเดือนที่มีเงินได้ประเภท 40(1) เพียงอย่างเดียว
สารบัญ
ภงด 91 คืออะไร?
ภงด 91 คือ แบบแสดงรายการภาษีเงินได้บุคคลธรรมดา สำหรับผู้มีเงินได้จากการจ้างแรงงานตามาตรา 40(1) แห่งประมวลรัษฎากร ประเภทเดียว ดังนั้นพนักงานกินเงินเดือนที่มีเงินเดือน และผลตอบแทนจากการจ้างงานอย่างเดียว จะต้องยื่นแบบ ภงด 91
ความสำคัญของการยื่นและชำระภาษีตามแบบ ภงด 91
ผู้ที่มีเงินได้เงินเดือน ค่าจ้าง ตามมาตรา 40(1) ย่อมมีหน้าที่ที่ต้องเสียภาษีให้แก่รัฐ และรัฐบาลมีหน้าที่นำเงินภาษีที่ได้รับมาบริหารประเทศ เพื่อให้ประชาชนกินดีอยู่ดี สามารถเข้าถึงสาธารณูปโภคพื้นฐานได้ ซึ่งในปัจจุบันกรมสรรพากรมีระบบการจัดเก็บข้อมูลแบบ Big Data ที่สามารถเชื่อมโยงและตรวจสอบข้อมูลรายได้ของผู้เสียภาษีได้ หากผู้มีเงินได้ละเลยไม่ยื่นแบบหรือยื่นข้อมูลไม่ครบถ้วน อาจถูกตรวจสอบภาษีย้อนหลัง ซึ่งจะมีบทลงโทษ คือ โทษปรับทางอาญาสูงสุด 2,000 บาทกรณีไม่ยื่นแบบภายในกำหนดและหากคำนวณแล้วมีภาษีที่ต้องชำระเพิ่มเติม จะต้องเสียเงินเพิ่มอีกในอัตรา 1.5% ต่อเดือนของยอดภาษีที่ค้างชำระ
ใครบ้างที่ต้องยื่นภาษี ภงด.91
ผู้ที่มีหน้าที่ยื่นแบบ ภงด 91 คือผู้ที่มีเงินได้จากการจ้างแรงงานตามมาตรา 40(1) แห่งประมวลรัษฎากร ประเภทเดียว ดังต่อไปนี้
- ผู้ที่เป็นโสดและมีเงินได้พึงประเมินเกิน 120,000 บาท
- ผู้ที่มีคู่สมรส มีเงินได้พึงประเมินไม่ว่าฝ่ายเดียวหรือทั้งสองฝ่ายรวมกันเกิน 220,000 บาท
เงินได้ตามมาตรา 40(1) คือเงินได้เนื่องจากการจ้าง แรงงานไม่ว่าจะเป็นเงินเดือนค่าจ้างเบี้ยเลี้ยงโบนัสเบี้ยหวัด บำเหน็จ บำนาญ เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่า เงินที่นายจ้างจ่ายชำระหนี้ใดๆ ซึ่งลูกจ้าง มีหน้าที่ต้องชำระ และเงิน ทรัพย์สิน หรือประโยชน์ใดๆ บรรดาที่ได้ เนื่องจากการจ้างแรงงาน เงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงานรวมทั้งเงินชดเชยตามกฎหมายแรงงานที่มีระยะเวลาการทำงาน น้อยกว่า 5 ปี เงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงานรวม ทั้งเงินชดเชย ตามกฎหมายแรงงานที่มีระยะเวลาการทำงาน 5 ปีขึ้นไป ที่เลือกนำมารวมคำนวณภาษีกับเงินได้อื่น
เอกสารที่ใช้ในการยื่นแบบ ภงด 91
หากผู้มีเงินได้ยื่นแบบ ภงด 91 ด้วยแบบกระดาษก็จะต้องกรอกแบบภาษีไปให้เรียบร้อย นอกจากนี้หลังจากได้ยื่นแบบภาษีไปแล้ว ผู้มีเงินได้ก็จะต้องเตรียมเอกสารที่เกี่ยวกับรายได้และค่าลดหย่อนเก็บเอาไว้เผื่อถูกเจ้าหน้าที่กรมสรรพากรเรียกตรวจ
- เอกสารแสดงรายได้ เช่น หนังสือรับรองการหัก ณ ที่จ่ายตามมาตรา 50 ทวิ ที่นายจ้างส่งให้
- เอกในการลดหย่อนภาษี ยกตัวอย่างเช่น
- ใบเสร็จค่าเบี้ยประกันชีวิต เบี้ยประกันสุขภาพ
- ทะเบียนสมรส ใบสูติบัตรของบุตร
- ใบเสร็จรับเงินซื้อกองทุนต่างๆที่นำมาลดหย่อนภาษี
- หนังสือรับรองดอกเบี้ยเงินกู้ยืมธนาคาร
- หลักฐานในการบริจาค
ดาวน์โหลดแบบฟอร์ม ภงด.91จากสรรพากร
วิธีการคำนวณภาษีและกรอกแบบ ภงด 91
สำหรับผู้ที่ต้องการยื่นแบบแสดงรายการภาษีด้วยตนเอง สามารถทำตามขั้นตอนการกรอกแบบ ภ.ง.ด.91 ได้ดังนี้ โดยสามารถอ้างอิงจากคู่มือของกรมสรรพากร
ภงด 91 หน้าที่ 1

- ให้กรอก ชื่อ-นามสกุลของผู้มีเงินได้ ที่อยู่ เลขประจำตัวผู้เสียภาษี ระบุปีภาษี และระบุว่าเป็นการยื่นปกติหรือการยื่นเพิ่มเติม
- ให้กรอก ชื่อ-นามสกุลของคู่สมรส เลขประจำตัวผู้เสียภาษี ระบุสถานะภาพของการสมรส และสถานะในการยื่นแบบ
- เซ็นรับรองในแบบ ภงด 91
- เมื่อกรอกข้อมูลและคำนวณภาษีในหน้าอื่นๆเสร็จเรียบร้อยแล้ว จะต้องมากรอกยอด ภาษีที่ชำระเพิ่มเติม หรือ ภาษีที่ชำระไว้เกิน และหากต้องการขอคืนเงินต้องมากรอกและเซ็นในช่องคำร้องขอคืนเงินภาษีด้วย
ภงด 91 หน้าที่ 2

การคำนวณภาษี
- กรอกเงินเดือน ค่าจ้างตามมาตรา 40(1) เช่น เงินเดือน ค่าจ้าง
- หัก เงินได้ที่ได้รับการยกเว้น เช่น เงินสะสมกองทุนสำรองเลี้ยงชีพ เงินสะสม กบข. เงินสะสมกองทุนสงเคราะห์ครูโรงเรียนเอกชน เป็นต้น
- กรอกยอดคงเหลือ (1) – (2)
- หักค่าใช้จ่าย (ร้อยละ 50 แต่ไม่เกิน 100,000 บาท)
- กรอกยอดคงเหลือ (3) – (4)
- กรอกค่าลดหย่อน (นำตัวเลขมาจาก ใบแนบแสดงรายละเอียดค่าลดหย่อนและยกเว้นหลังจากหักค่าใช้จ่าย ซึ่งเป็นเอกสารหน้าที่ 3 ในแบบ ภงด 91)
- กรอกยอดคงเหลือ (5) – (6)
- กรอกยอด เงินบริจาคสนับสนุนการศึกษา/อื่นๆ ที่สามารถหักได้เพิ่มเติม (2 เท่าของจำนวนที่จ่ายไปจริงแต่ไม่เกินร้อยละ 10 ของข้อ 7
- กรอกยอดคงเหลือ (7) – (8)
- หัก เงินบริจาคที่สามารถหักได้เพิ่มเติม (ไม่เกินร้อยละ 10 ของข้อ 9)
- กรอกยอดเงินได้สุทธิ (9) – (10)
- คำนวณภาษีจากเงินได้สุทธิด้วยอัตราก้าวหน้า
- กรอกยอดที่สามารถนำมาหักภาษีได้ เช่น ภาษีหัก ณ ที่จ่าย, ภาษีที่ชำระไว้แล้วตามแบบ ภงด.93 เป็นต้น
- ข้อ 14-20 ให้กรอกยอดภาษีที่ชำระเพิ่มเติม หรือชำระไว้เกิน และให้กรอกตัวเลขภาษีที่ชำระเพิ่มเติม หรือชำระไว้เกิน ดังกล่าวเอาไว้หน้าที่ 1
เรียนรู้เพิ่มเติมเกี่ยวกับการคำนวณภาษี : ภาษีเงินได้บุคคลธรรมดาคำนวณอย่างไร
ภงด 91 หน้าที่ 3
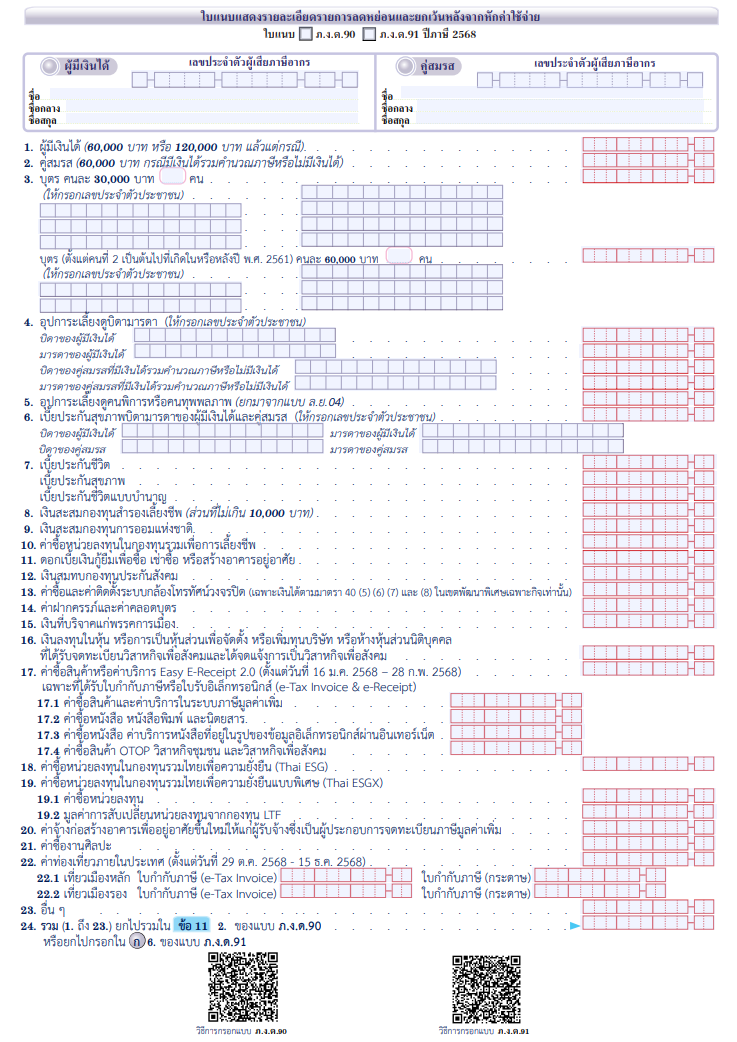
ในส่วนนี้ให้กรอกรายละเอียดค่าลดหย่อนทั้งหมดที่ผู้เสียภาษีมี
เรียนรู้เพิ่มเติมเกี่ยวกับค่าลดหย่อน : อัพเดทการหักค่าลดหย่อนบุคคลธรรมดาปี 2568
ภงด.91 ยื่นเมื่อไรและยื่นได้ช่องทางใดบ้าง
ในการยื่นภาษี ภงด.91 ผู้มีเงินได้ต้องนำส่งแบบ ภงด 91 และจ่ายภาษี (ถ้ามี) ของรอบปีบัญชี ภายในช่วงวันที่ 1 มกราคม ถึงวันที่ 31 มีนาคม ของปีถัดไป โดยสามารถยื่นภาษี ภงด.91 ได้ 2 ช่องทางหลัก ดังนี้
- ยื่นแบบ ภงด 91 เป็นกระดาษที่กรมสรรพากรพื้นที่สาขาทุกแห่งทั่วประเทศหรือส่งเป็นไปรษณีย์ลงทะเบียนเฉพาะผู้มีภูมิลำเนาในกรุงเทพมหานคร
- ยื่นแบบ ภงด.91ออนไลน์ ผ่านระบบของกรมสรรพากร ซึ่งโดยปกติแล้ว หากยื่นผ่านช่องทางออนไลน์ กรมสรรพากรจะขยายระยะเวลาการยื่นแบบและชำระภาษีออกไปให้อีก 8 วัน หรือจนถึงวันที่ 8 เมษายนของทุกปี
ภงด.90 กับ ภงด.91 ต่างกันยังไง
| หัวข้อเปรียบเทียบ | ภ.ง.ด.91 | ภ.ง.ด.90 |
|---|---|---|
| มาตรารายได้ | มาตรา 40(1) เท่านั้น | มาตรา 40(1) ถึง 40(8) |
| คนที่ต้องยื่น | คนที่มีรายได้จากเงินเดือนหรือค่าจ้างเพียงอย่างเดียว | คนที่มีรายได้ประเภทอื่นๆ หรือมีรายได้หลายประเภทผสมกัน |
| ประเภทรายได้ | เงินเดือน ค่าจ้าง โบนัส โอที เบี้ยขยัน | เงินเดือน หรือ รายได้อื่น |
| หักค่าใช้จ่าย | หักค่าใช้จ่ายตามอัตราเงินเดือนตามกฎหมาย | หักค่าใช้จ่ายตามประเภทรายได้ |
คำถามที่พบบ่อย (FAQ)
คำตอบ : หากเป็นคนโสดไม่ได้มีคู่สมรสมีรายได้จากเงินเดือนเพียงอย่างเดียวและรายได้รวมทั้งปีไม่ถึง 120,000 บาท หรือในกรณีที่มีคู่สมรสที่มีรายได้รวมกันไม่เกิน 220,000 บาทต่อปี ไม่ต้องยื่นแบบ ภ.ง.ด.91 เนื่องจากยังไม่ถึงเกณฑ์ที่กฎหมายกำหนด แต่หากในระหว่างปีบริษัทมีการหักภาษี ณ ที่จ่ายนำส่งไปแล้ว แนะนำให้ยื่นแบบเพื่อรักษาสิทธิ์ในการขอรับเงินภาษีคืน
คำตอบ : หากยื่นแบบ ภ.ง.ด. 91 ไปแล้วพบว่ากรอกข้อมูลผิด หรือลืมใส่ค่าลดหย่อน สามารถแก้ไขได้โดยการ ยื่นเพิ่มเติมผ่านระบบออนไลน์ของกรมสรรพากร ภายในระยะเวลาที่กำหนดได้ โดยกรอกข้อมูลใหม่ทั้งหมดให้ถูกต้องสมบูรณ์
คำตอบ : หากชาวต่างชาติเข้ามาทำงานและมีรายได้ในประเทศไทย จะต้องยื่นแบบ ภ.ง.ด. 91 และเสียภาษีเช่นเดียวกับคนไทย โดยมีเกณฑ์รายได้ขั้นต่ำคือ คนโสดมีรายได้รวมทั้งปีเกิน 120,000 บาท หรือผู้ที่สมรสแล้วมีรายได้รวมกันเกิน 220,000 บาทต่อปี ครับ
สรุป
ผู้มีเงินได้ทุกคนที่มีเงินได้พึงประเมินตามมาตรา 40(1) ประเภทเดียวจะต้องยื่นแบบ ภงด 91 ซึ่งแบบภาษีดังกล่าวมีขั้นตอนและวิธีการในการกรอกแบบตามหลักการในการคำนวณภาษีเงินได้บุคคลธรรมดา เราควรศึกษาทั้งวิธีในการคำนวณภาษีและวิธีในการกรอกแบบ ภงด 91 ให้ถูกต้อง เพื่อการเสียภาษีที่ถูกต้อง ทาง Build Me Up Consultant (BMU) หวังว่าบทความนี้จะเป็นประโยชน์ต่อทุกท่านนะครับ
หากท่านใดยังมีข้อสงสัยเกี่ยวกับ ภงด.91 สามารถติดต่อมาได้ โทร. 02-1251363 Facebook : Build Me Up Consultant Line : @bmu001
เขียนโดย (Author)

คุณ ธเณศ เฮงตระกูลสิน
ตำแหน่ง : CEO บริษัท บิลด์มีอัพ คอนซัลแทนท์ จำกัด
ผู้สอบบัญชีรับอนุญาต เลขทะเบียน 10228
ประสบการณ์ : ผู้จัดการฝ่ายตรวจสอบบัญชี สำนักงานสอบบัญชี EY (Big4)
ผู้ผ่านการทดสอบ หลักสูตรประกาศนียบัตรการรายงานทางการเงินไทย (DipTFR)
ปริญญาตรี : คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ปริญญาโท : คณะพัฒนาการเศรษฐกิจ หลักสูตรเศรษฐศาสตร์การเงิน Nida (เกียรตินิยมอันดับหนึ่ง)