Net Profit คือ กำไรสุทธิ ซึ่งเป็นผลการดำเนินงานของบริษัทว่าในงวดนั้นๆบริษัทมีผลการดำเนินงานที่เป็นบวก (กำไร) หรือเป็นลบ (ขาดทุน) Net Profit หรือ กำไรสุทธิคำนวณจากการนำเอา รายได้ ทั้งหมดในงวดนั้นหักด้วย ค่าใช้จ่าย ทั้งหมดในงวดนั้น ตามสมการดังนี้
กำไรสุทธิ (Net Profit) = รายได้ – ค่าใช้จ่าย
ต้นทุนผันแปร (Variable cost) คือ ต้นทุนที่จะผันแปรไปกับรายได้ของบริษัท ถ้ารายได้ของบริษัทมากก็จะมีต้นทุนผันแปรมากขึ้นตามไปด้วย ในทางกลับกันหากรายได้ของบริษัทน้อยต้นทุนผผันแปรก็จะลดลง
สมุดทะเบียนผู้ถือหุ้น คือ เอกสารที่แสดงข้อมูลของผู้ถือหุ้นของบริษัท ว่ามีใครถือหุ้นในบริษัทบ้าง ในเอกสารนี้จะแสดงข้อมูลของผู้ถือหุ้น จำนวนหุ้นการเข้าออกจากการเป็นผู้ถือหุ้น รายละเอียดเกี่ยวกับการโอนหุ้นรวมถึงการเปลี่ยนแปลงต่างๆ
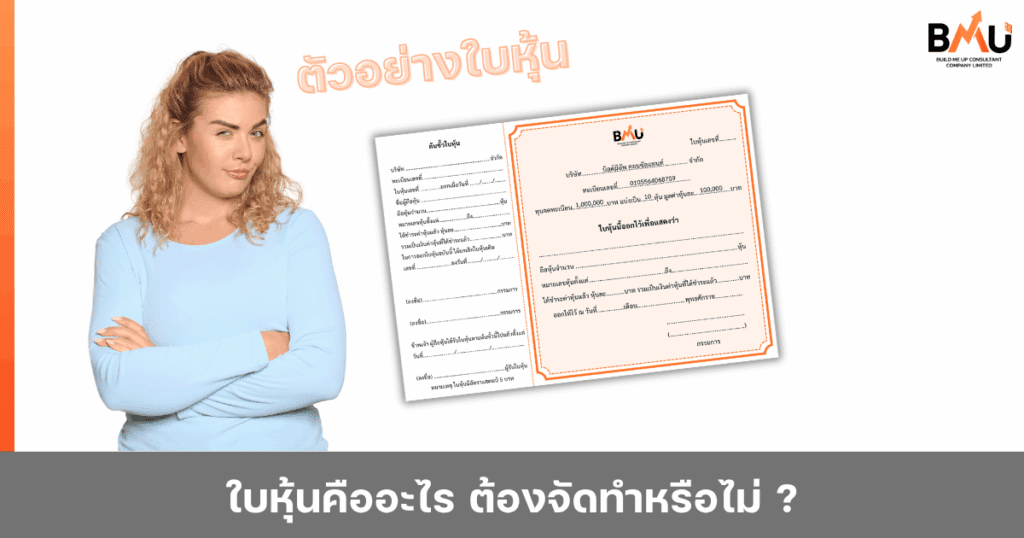
ใบหุ้น คือ เอกสารสำคัญ ที่บริษัทออกให้แก่ผู้ถือหุ้น หลังจากที่ได้จดทะเบียนจัดตั้งบริษัทแล้ว เพื่อเป็นหลักฐานว่าผู้ถือหุ้นนั้นได้เป็นเจ้าของ และมีสัดส่วนในการถือหุ้นบริษัทอยู่เท่าใด
ส่วนของผู้ถือหุ้น หรือ ส่วนของเจ้าของ (Equity) หมายถึง ส่วนได้เสียคงเหลือในสินทรัพย์ของกิจการ หลังจากหัก หนี้สินทั้งสิ้นออกแล้ว ซึ่งจะมีหลักในการคำนวณดังนี้
ส่วนของผู้ถือหุ้น (ส่วนของเจ้าของ) = สินทรัพย์ – หนี้สิน
หนี้สิน หมายถึง ภาระผูกพันปัจจุบันของกิจการ โดยภาระผูกพันดังกล่าวเป็นผลของเหตุการณ์ในอดีต ซึ่งการชำระภาระผูกพันนั้นคาดว่าจะส่งผลให้กิจการสูญเสีย ทรัพยากรเชิงเศรษฐกิจ
สินทรัพย์ คือ ทรัพยากรสำคัญที่กิจการมีไว้ครอบครองเพื่อใช้ในการดำเนินธุรกิจและสร้างรายได้ในอนาคต โดยถูกแบ่งออกเป็นสินทรัพย์หมุนเวียนที่มีสภาพคล่องสูง เปลี่ยนเป็นเงินสดได้ภายใน 1 ปี และสินทรัพย์ไม่หมุนเวียนที่ใช้ประโยชน์ได้ในระยะยาว
การเลือกสำนักงานบัญชีที่ดีและที่ใช่นั้นมีความสำคัญมาก หลักๆแล้วงานของสำนักงานบัญชีก็คือจัดการเรื่องบัญชีและภาษีให้กับทางบริษัท แต่จริงๆประโยชน์ที่บริษัทได้รับอาจมีมากกว่านั้น
การจดทะเบียนพาณิชย์ (หรือบางคนเรียกว่า การจดทะเบียนการค้า) คือ หลักฐานในการประกอบธุรกิจอย่างถูกต้องตามกฎหมาย ซึ่งผู้ที่มีหน้าที่จดทะเบียนได้แก่
1. บุคคลธรรมดาคนเดียว (กิจการเจ้าของคนเดียว)
2. ห้างหุ้นส่วนสามัญ
เงินทุนหมุนเวียน หรือ Working capital คือ เงินทุนที่กิจการต้องใช้ในการดำเนินงานของกิจการในระยะสั้นไม่เกิน 1 ปี ซึ่งเงินทุนดังกล่าวเปรียบเสมือนน้ำหล่อเลี้ยงที่ทำให้กิจการสามารถดำเนินการต่อไปได้ จากสูตรข้างต้นหาก สินทรัพย์หมุนเวียน – หนี้สินหมุนเวียน ได้ยอดมากเท่าไหร่ก็ยิ่งดีแสดงว่ากิจการมีสินทรัพย์หมุนเวียนมากกว่าหนี้สินหมุนเวียน และยังคงมีสภาพคล่องที่ดีในระยะสั้น ในทางกลับกันหากคำนวณแล้วได้ยอดติบลบแสดงว่า กิจการมีสินทรัพย์หมุนเวียนน้อยกว่าหนี้สินหมุนเวียน มีสินทรัพย์ที่จะเอาไปชำระน้อยกว่าหนี้สินที่มีในระยะสั้น แสดงให้เห็นถึงสภาพคล่องที่ไม่ดีของกิจการ