

สารบัญ
สินทรัพย์ (Asset) คืออะไร
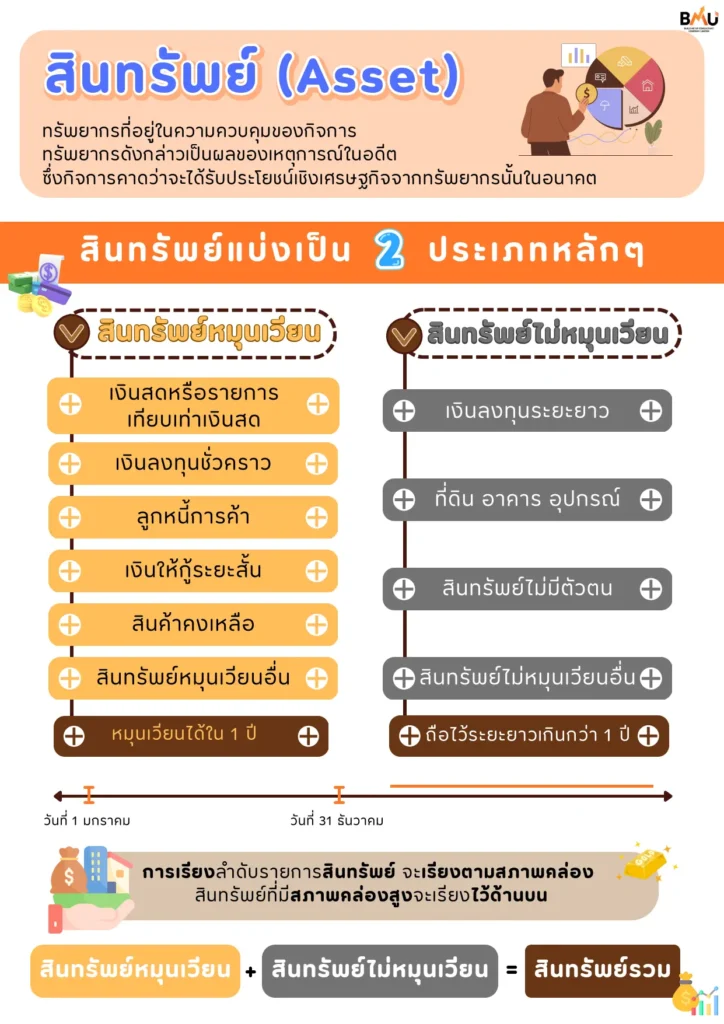
สินทรัพย์ (Asset) หมายถึง ทรัพยากรที่อยู่ในความควบคุมของกิจการ ทรัพยากรดังกล่าวเป็น ผลของเหตุการณ์ในอดีต ซึ่งกิจการคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจจาก ทรัพยากรนั้นในอนาคต การรับรู้รายการสินทรัพย์ต้องเป็นไปตามเกณฑ์การรับรู้ รายการสินทรัพย์ทุกข้อ ดังนี้
- มีความเป็นไปได้ค่อนข้างแน่ที่กิจการจะได้รับประโยชน์เชิงเศรษฐกิจ ในอนาคต
- รายการนั้นมีราคาทุนหรือมูลค่าที่วัดได้อย่างน่าเชื่อถือ
สินทรัพย์(Asset) มีกี่ประเภท
สินทรัพย์ สามารถแบ่งออกได้เป็น 2 ประเภทหลักๆดังนี้
-
สินทรัพย์หมุนเวียน
สินทรัพย์หมุนเวียน คือ สินทรัพย์ที่กิจการคาดว่าจะได้รับประโยชน์จากสินทรัพย์นั้นหรือตั้งใจจะขายหรือใช้ ภายในระยะ 1 ปี
ตัวอย่างสินทรัพย์หมุนเวียนมีอะไรบ้าง
-
- เงินสด เงินฝากธนาคาร รวมถึงเงินลงทุนระยะสั้นที่มีสภาพคล่องสูง เช่น พันธบัตรรัฐบาลระยะสั้น
- เงินลงทุนชั่วคราว
- ลูกหนี้การค้า เป็นจำนวนเงินที่ลูกค้าค้างชำระจากการขายสินค้าหรือบริการเชื่อ โดยคาดว่าจะได้รับชำระภายใน 1 ปี
- เงินให้กู้ยืมระยะสั้น
- สินค้าคงเหลือ
- สินทรัพย์หมุนเวียนอื่น
2.สินทรัพย์ไม่หมุนเวียน
สินทรัพย์ไม่หมุนเวียน คือ สินทรัพย์ที่กิจการคาดว่าจะได้รับประโยชน์จากสินทรัพย์นั้นหรือตั้งใจจะขายหรือใช้ เกินกว่าระยะ 1 ปี
ตัวอย่างสินทรัพย์ไม่หมุนเวียนมีอะไรบ้าง
-
- เงินลงทุนระยะยาว
- ที่ดิน อาคารและอุปกรณ์
- สินทรัพย์ไม่มีตัวตน
- สินทรัพย์ไม่หมุนเวียนอื่น
ดังนั้น มูลค่าสินทรัพย์รวมของกิจการ สามารถสรุปเป็นสมการได้ ดังนี้
สินทรัพย์ = สินทรัพย์หมุนเวียน + สินทรัพย์ไม่หมุนเวียน
การจัดเรียงรายการสินทรัพย์ในงบการเงิน
การจัดเรียงรายการสินทรัพย์ตามงบฐานะการเงิน ซึ่งจะเรียงลำดับตามสภาพคล่อง โดยจะให้สินทรัพย์ที่มีสภาพคล่องสูงสุดอยู่ลำดับแรก
ตัวอย่างการเรียงลำดับสินทรัพย์จากสภาพคล่องสูงไปต่ำ
- เงินสดและรายการเทียบเท่าเงินสด มีสภาพคล่องสูงสุด เพราะเป็นเงินที่พร้อมใช้งานได้ทันที
- เงินลงทุนชั่วคราว สามารถขายเพื่อเปลี่ยนเป็นเงินสดได้ในระยะสั้นๆ
- ลูกหนี้การค้าจะต้องรอระยะเวลาการเก็บหนี้จึงจะเปลี่ยนเป็นเงินสดได้
- สินค้าคงเหลือต้องมีการขายให้ลูกค้าก่อน ถึงจะกลายเป็นลูกหนี้การค้า หรือเงินสด
- ที่ดิน อาคาร และอุปกรณ์ มีสภาพคล่องต่ำที่สุด เนื่องจากต้องใช้เวลาในการประกาศขาย หาผู้ซื้อ และดำเนินการโอนกรรมสิทธิ์ จึงถูกจัดเรียงไว้ในลำดับท้ายๆ ของงบการเงิน
สินทรัพย์ กับ ทรัพย์สิน แตกต่างกันอย่างไร
| หัวข้อเปรียบเทียบ | สินทรัพย์ (Asset) | ทรัพย์สิน (Property) |
|---|---|---|
| ความหมาย | ทรัพยากรที่อยู่ในความควบคุมของกิจการและคาดว่าจะให้ประโยชน์เชิงเศรษฐกิจแก่กิจการในอนาคต | วัตถุมีรูปร่างและไม่มีรูปร่าง ซึ่งอาจมีราคาและสามารถครอบครองมีสิทธิ์เป็นเจ้าของ |
| การครอบครอง/กรรมสิทธิ์ | สิทธิในการใช้งานเพื่อสร้างรายได้ โดยไม่จำเป็นต้องมีกรรมสิทธิ์ทางกฎหมายเสมอไป | มีกรรมสิทธิ์หรือสิทธิครอบครองตามกฎหมายอย่างชัดเจน |
| การสร้างรายได้ | เน้นไปที่การสร้างมูลค่าเพิ่ม การดำเนินงานหรือสร้างผลตอบแทนในเชิงธุรกิจ | แสดงสิทธิความเป็นเจ้าของอาจนำไปใช้สร้างรายได้ หรือใช้ในชีวิตประจำวันทั่วไปก็ได้ |
| ตัวอย่าง | • เงินสดและเงินฝากธนาคาร • ลูกหนี้การค้า • สินค้าคงเหลือ • ที่ดิน อาคาร และอุปกรณ์ ที่ใช้ดำเนินธุรกิจ |
• ที่ดิน • บ้าน • รถยนต์ • ของใช้ส่วนตัว เครื่องประดับ |
สรุป
สินทรัพย์ คือ ทรัพยากรสำคัญที่กิจการมีไว้ครอบครองเพื่อใช้ในการดำเนินธุรกิจและสร้างรายได้ในอนาคต โดยถูกแบ่งออกเป็นสินทรัพย์หมุนเวียนที่มีสภาพคล่องสูง เปลี่ยนเป็นเงินสดได้ภายใน 1 ปี และสินทรัพย์ไม่หมุนเวียนที่ใช้ประโยชน์ได้ในระยะยาว
หวังว่าบทความและรูปภาพสรุปนี้จะช่วยให้ท่านเข้าใจความหมายและประเภทของสินทรัพย์ได้ชัดเจนยิ่งขึ้น หากท่านใดยังมีข้อสงสัยเกี่ยวกับ สินทรัพย์ สามารถติดต่อมาได้ โทร. 02-1251363 Facebook : Build Me Up Consultant Line : @bmu001
เขียนโดย (Author)

คุณ ธเณศ เฮงตระกูลสิน
ตำแหน่ง : CEO บริษัท บิลด์มีอัพ คอนซัลแทนท์ จำกัด
ผู้สอบบัญชีรับอนุญาต เลขทะเบียน 10228
ประสบการณ์ : ผู้จัดการฝ่ายตรวจสอบบัญชี สำนักงานสอบบัญชี EY (Big4)
ผู้ผ่านการทดสอบ หลักสูตรประกาศนียบัตรการรายงานทางการเงินไทย (DipTFR)
ปริญญาตรี : คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ปริญญาโท : คณะพัฒนาการเศรษฐกิจ หลักสูตรเศรษฐศาสตร์การเงิน Nida (เกียรตินิยมอันดับหนึ่ง)