

สารบัญ
-
- หนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ) คืออะไร?
- หนังสือรับรองหัก ณ ที่จ่าย สำคัญอย่างไร ใช้ทำอะไรได้บ้าง?
- หนังสือรับรองหัก ณ ที่จ่าย จะได้รับเมื่อไร
- สิ่งที่ควรตรวจสอบในหนังสือรับรองหัก ณ ที่จ่าย
- ตัวอย่างหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)
- ดาวน์โหลดหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)
- ใครที่เกี่ยวข้องกับหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)
- หนังสือรับรองหัก ณ ที่จ่ายหายควรทำอย่างไร
- คำถามที่พบบ่อย (FAQ)
- สรุป
หนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ) คืออะไร?
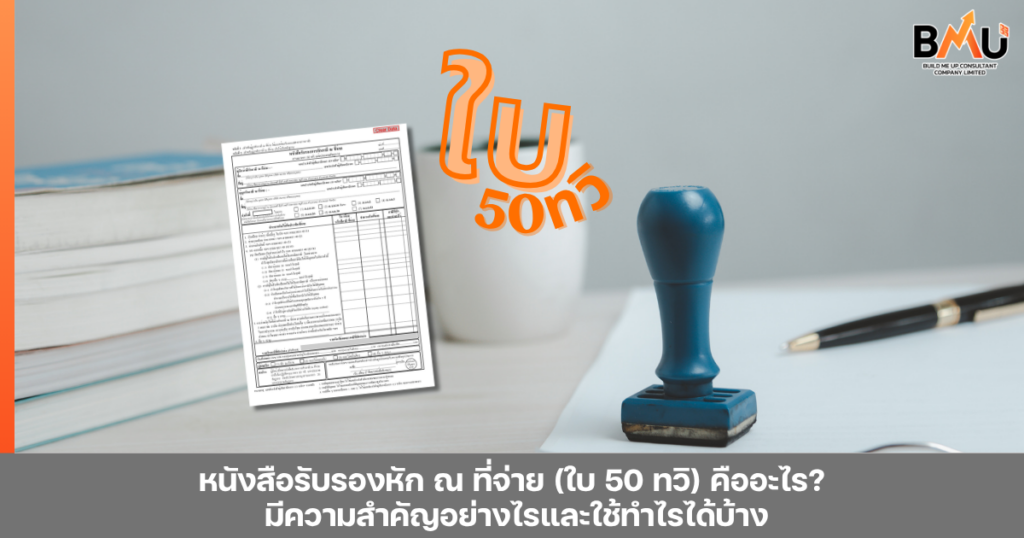
หนังสือรับรองหัก ณ ที่จ่าย หรือ เรียกอีกชื่อหนึ่งว่า ใบ 50 ทวิ คือ เอกสารที่ผู้จ่ายเงินออกให้แก่ผู้รับเงิน เพื่อเป็นหลักฐานว่าได้มีการหัก ณ ที่จ่ายตามกฎหมายไว้แล้ว และผู้รับเงินสามารถนำเอกสาร หนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ) เป็นหลักฐานในการเคลมภาษีตอนปลายปีได้ เนื่องจากได้ชำระภาษีล่วงหน้าเอาไว้แล้ว
ยกตัวอย่างเช่น บริษัท A จ่ายเงินค่าบริการทำความสะอาดให้แก่บริษัท B ซึ่งตามกฎหมายรายจ่ายประเภทนี้จะต้องหัก ณ ที่จ่ายเอาไว้ 3% สมมติว่าบริษัท A จ่ายเงินค่าทำความสะอาดเป็นจำนวน 100,000 บาท ให้แก่บริษัท B บริษัท A ก็จะต้องหัก ณ ที่จ่ายเอาไว้ 3,000 บาท (3% ของมูลค่าบริการ 100,000 บาท) และจ่ายเงินให้แก่บริษัท B 100,000 – 3,000 = 97,000 บาท และในต้นเดือนถัดไปบริษัท A ก็จะต้องนำส่งภาษีที่หักเอาไว้จำนวน 3,000 บาท ให้แก่กรมสรรพากร
เรียนรู้เพิ่มเติม : ภาษีหัก ณ ที่จ่ายคืออะไร อัตราการหัก ณ ที่จ่ายเป็นอย่างไร?
หนังสือรับรองหัก ณ ที่จ่าย สำคัญอย่างไร ใช้ทำอะไรได้บ้าง?
- ใช้เป็นหลักฐานยื่นภาษีประจำปี ซึ่งผู้มีรายได้จะต้องยื่นแบบแสดงภาษี ภ.ง.ด. 90 และ ภ.ง.ด.91 รวมถึงเป็นหลักฐานสำคัญในการแสดงรายได้ประจำปีและภาษีที่ถูกหัก ณ ที่จ่ายไว้แล้ว
- ใช้ขอคืนภาษี กรณีถูกหักไว้เกินกว่าภาษีที่ต้องชำระจริง สามารถใช้เป็นหลักฐานสำคัญในการลดหย่อนและขอคืนภาษีได้
- ใช้ประกอบการยื่นขอสินเชื่อกับสถาบันการเงินโดยใช้เป็นเอกสารในการแสดงรายได้เพื่อใช้ในการยื่นประกอบการขอสินเชื่อกับสถาบันการเงิน
หนังสือรับรองหัก ณ ที่จ่าย จะได้รับเมื่อไร
- กรณีเงินเดือน ค่าจ้าง ค่านายหน้า บำเหน็จ ให้ออกหนังสือรับรองหัก ณ ที่จ่ายภายในวันที่15 กุมภาพันธ์ ของปีถัดจากปีที่มีการหัก ณ ที่จ่ายหรือภายใน 1 เดือนนับตั้งแต่วันที่ผู้ถูกหัก ณ ที่จ่ายออกจากงานในระหว่างปีภาษี
- กรณีจ่ายเงินได้อื่น ๆ เช่น ค่าเช่า ค่าบริการ ค่าขนส่ง ค่าโฆษณา ให้ออกหนังสือรับรองหัก ณ ที่จ่ายทันทีทุกครั้งที่มีการหัก ณ ที่จ่าย
สิ่งที่ควรตรวจสอบในหนังสือรับรองหัก ณ ที่จ่าย
หนังสือรับรองหัก ณ ที่จ่ายควรมีข้อมูลถูกต้องทุกส่วนดังนี้
- รายละเอียดผู้มีหน้าที่หัก ณ ที่จ่าย (ผู้จ่ายเงิน)
- รายละเอียดผู้ถูกหักภาษี ณ ที่จ่าย (ผู้รับเงิน)
- รายละเอียดค่าบริการ
- วัน เดือน หรือปีภาษีที่จ่าย
- จำนวนเงินที่จ่าย
- ภาษีที่หักและนำส่งไว้
ดังนั้นจึงเป็นหน้าที่ของทั้งผู้มีหน้าที่หัก ณ ที่จ่าย (ผู้ออกเอกสาร) และ ผู้ถูกหักภาษี ณ ที่จ่าย (ผู้รับเอกสาร) ในการตรวจสอบข้อมูลในเอกสารดังกล่าวให้ถูกต้อง
ตัวอย่างหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)

ดาวน์โหลดหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)
ท่านใดต้องการดาวน์โหลดแบบฟอร์มหนังสือรับรองหัก ณ ที่จ่าย กดที่นี่ : หนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)
ใครที่เกี่ยวข้องกับหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ)
เรามาลองดูอีกตัวอย่างกัน
- บริษัท BMU จำกัด ผู้จ่ายตกลงจ่ายเงินค่าเช่าที่ดินจำนวน 20,000 บาท ให้แก่ บริษัท ABC จำกัด ซึ่งเป็นผู้รับเงิน ผู้จ่ายเงินก็ต้องจ่ายเงินให้แก่ผู้รับ 19,000 บาท โดยหัก ณ ที่จ่ายเอาไว้ 1,000 บาท (5% ตามกฎหมายของยอดค่าเช่า)
- บริษัท BMU จำกัด ผู้จ่ายเงินต้องออกหนังสือรับรองหัก ณ ที่จ่ายให้แก่ บริษัท ABC จำกัด ผู้รับเงินจำนวน 1,000 บาท เพื่อเป็นหลักฐานว่าผู้รับเงินได้ถูกหักภาษีไป แล้วผู้รับเงินสามารถนำเอาภาษีที่ถูกหักไปนี้ไปเป็นเครดิตภาษีตอนปลายปีได้
- บริษัท BMU จำกัด ผู้จ่ายเงินต้องนำส่งภาษีหัก ณ ที่จ่ายจำนวน 1,000 บาท ให้แก่กรมสรรพากรภายในวันที่ 7 ของเดือนถัดไป (หากนำส่งผ่านระบบอินเทอร์เน็ต สามารถบวกเพิ่มได้อีก 8 วัน)

จากตัวอย่างข้างต้นผู้ที่เกี่ยวข้องกับการออกหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ) มีดังนี้
-
- ผู้จ่ายเงิน – เป็นผู้ที่มีหน้าที่หักภาษี ณ ที่จ่าย, ออกหนังสือรับรองหัก ณ ที่จ่ายให้แก่ผู้รับเงิน และนำส่งภาษีให้แก่กรมสรรพากร
- ผู้รับเงิน – เป็นผู้ที่เสียภาษีล่วงหน้าตามหลักการหัก ณ ที่จ่าย และมีสิทธิ์นำหนังสือรับรองหัก ณ ที่จ่ายที่ได้รับมาไปเครดิตภาษีตอนปลายปีได้ (สามารถนำไปหักออกจากภาษีที่คำนวณได้)
- กรมสรรพากร – มีหน้าที่จัดเก็บภาษีให้ถูกต้องตามกฎหมาย
หนังสือรับรองหัก ณ ที่จ่ายหายควรทำอย่างไร
- ติดต่อผู้จ่ายเงินทันที ให้รีบติดต่อไปยังบริษัท ห้างหุ้นส่วน หรือบุคคลที่เป็นผู้จ่ายเงินและออกใบ 50 ทวิ ให้ในตอนแรก เพื่อแจ้งว่าเอกสารสูญหายและขอให้ออกใบแทนให้ใหม่
- ผู้จ่ายเงินจะนำสำเนาหนังสือรับรองการหักภาษี ณ ที่จ่ายฉบับเดิมที่ทางกิจการเก็บไว้เป็นหลักฐาน มาดำเนินการต่อ โดยต้องมีข้อความระบุคำว่า “ใบแทน” ไว้บนหน้าเอกสารอย่างชัดเจนและผู้มีอำนาจของผู้จ่ายเงินจะต้อง ลงลายมือชื่อรับรอง ในใบแทนนั้นอีกครั้ง เพื่อยืนยันความถูกต้อง
คำถามที่พบบ่อย (FAQ)
Q1. ปัจจุบันสามารถออกหนังสือรับรองหัก ณ ที่จ่าย (ใบ 50 ทวิ) ในรูปแบบออนไลน์ได้หรือไม่?
คำตอบ : ทำได้ครับ ในปัจจุบันกรมสรรพากรมีระบบ e-Withholding Tax รองรับ โดยระบบจะนำส่งข้อมูลและเงินภาษีหัก ณ ที่จ่าย ให้กรมสรรพากรอัตโนมัติผ่านธนาคาร
Q2. หากผู้รับเงินได้รับใบ 50 ทวิแล้ว แต่ไม่นำไปยื่นภาษีปลายปี กรมสรรพากรจะรู้หรือไม่?
คำตอบ : กรมสรรพากรรู้ครับ เนื่องจากผู้จ่ายเงินได้นำส่งข้อมูลและภาษีส่วนนั้นเข้าสู่ระบบของกรมสรรพากรไปแล้ว หากพบว่าข้อมูลรายได้ไม่ตรงกัน อาจถูกตรวจสอบภาษีย้อนหลังได้ครับ
Q3. หากนายจ้างไม่ยอมออกใบ 50 ทวิให้ ต้องทำอย่างไร?
ตอบ : หากบริษัทหรือนายจ้างไม่ยอมออกใบ 50 ทวิให้ ลูกจ้างสามารถร้องเรียนกับกรมสรรพากรได้ครับ โดยการรวบรวมหลักฐานการรับเงินได้ เช่น สลิปเงินเดือน หรือรายการเงินเข้าบัญชี แล้วนำร้องเรียนกับเจ้าหน้าที่กรมสรรพากรในพื้นที่ได้โดยตรงครับ เนื่องจากนายจ้างไม่ยอมออกใบ 50 ทวิให้ถือว่านายจ้างกำลังทำผิดกฎหมาย เพราะนายจ้างมีหน้าที่ต้องออกเอกสารนี้ให้กับลูกจ้างตามเวลาที่กฎหมายกำหนดครับ
สรุป
หนังสือรับรองหัก ณ ที่จ่าย หรือ ใบ 50 ทวิ เป็นเอกสารสำคัญทั้งทางฝั่งผู้จ่ายเงินและผู้รับเงิน ในทางฝั่งผู้จ่ายเงินใช้เป็นหลักฐานในการหัก ณ ที่จ่าย และเป็นหลักฐานในการนำส่งภาษีให้แก่สรรพากร ในทางฝั่งผู้รับเงินเอกสารดังกล่าวใช้เป็นหลักฐานในการขอเครดิตภาษีตอนปลายปี ซึ่งข้อมูลทุกส่วนในเอกสารต้องถูกต้องและครบถ้วน หวังว่าบทความนี้จะเป็นประโยชน์กับทุกท่านนะครับ
หากท่านใดยังมีข้อสงสัยเกี่ยวกับหนังสือรับรองหัก ณ ที่จ่าย สามารถติดต่อมาได้ โทร. 02-1251363 Facebook : Build Me Up Consultant Line : @bmu001
เขียนโดย (Author)

คุณ ธเณศ เฮงตระกูลสิน
ตำแหน่ง : CEO บริษัท บิลด์มีอัพ คอนซัลแทนท์ จำกัด
ผู้สอบบัญชีรับอนุญาต เลขทะเบียน 10228
ประสบการณ์ : ผู้จัดการฝ่ายตรวจสอบบัญชี สำนักงานสอบบัญชี EY (Big4)
ผู้ผ่านการทดสอบ หลักสูตรประกาศนียบัตรการรายงานทางการเงินไทย (DipTFR)
ปริญญาตรี : คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ปริญญาโท : คณะพัฒนาการเศรษฐกิจ หลักสูตรเศรษฐศาสตร์การเงิน Nida (เกียรตินิยมอันดับหนึ่ง)