

สารบัญ
ใบเสร็จรับเงินคืออะไร?
ใบเสร็จรับเงิน คือ เอกสารที่ผู้ขายออกให้แก่ผู้ซื้อเมื่อผู้ขายได้รับชำระเงินค่าสินค้าหรือบริการจากผู้ซื้อ หลังจากที่ผู้ขายได้ส่งมอบสินค้า หรือบริการนั้นแล้ว เอกสารดังกล่าวเป็นเอกสารที่มีความสำคัญทั้งในฝั่งผู้ขายและผู้ซื้อดังนี้
ในฝั่งผู้ขาย : ใบเสร็จรับเงินจะเป็นหลักฐานในการบันทึกรับรู้รายได้ ในการบันทึกรายได้นอกจากเงินที่ควรต้องแสดงว่าเงินได้เข้าในบัญชีธนาคารแล้ว รายการรับเงินแต่ละรายการควรตรวจสอบได้กับใบเสร็จด้วย เพื่อจะได้ทราบถึงรายละเอียดที่มาของรายการรับเงินดังกล่าว
ในฝั่งผู้ซื้อ : ใบเสร็จรับเงินจะเป็นหลักฐานในการบันทึกค่าใช้จ่าย ในการบันทึกค่าใช้จ่ายนอกจากเงินที่ควรต้องจ่ายออกจากบัญชีธนาคารแล้ว ค่าใช้จ่ายในแต่ละรายการควรตรวจสอบได้กับใบเสร็จซึ่งเป็นเอกสารที่ได้รับจากบุคคลที่สามด้วย เพื่อให้เจ้าหน้าที่สรรพากรหรือผู้สอบบัญชีของกิจการมั่นใจได้ว่าค่าใช้จ่ายนั้นเกิดขึ้นจริงไม่ได้มีการสร้างค่าใช้จ่ายปลอมเกิดขึ้น
ใครมีหน้าที่ออกใบเสร็จรับเงิน
- ผู้ขายสินค้าหรือผู้ให้ริการ ทั้งบุคคลธรรมดา ร้านค้า และบริษัทที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม(VAT) ต้องออกใบเสร็จรับเงินทุกครั้งเมื่อมีการรับชำระเงิน
- ผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) โดยจะแบ่งออกเป็น 2 กรณี ดังนี้
-
- ผู้ขายสินค้าจะออกใบเสร็จรับเงินเมื่อได้รับการชำระเงิน และใบกำกับภาษีจะออกเมื่อส่งมอบสินค้าด้วยเอกสารใบส่งของ/ใบกำกับภาษี
- ผู้ให้บริการจะออกใบเสร็จรับเงิน/ใบกำกับภาษี พร้อมกันเมื่อได้รับการชำระเงิน
ใบเสร็จรับเงินที่ถูกต้องควรมีข้อมูลอะไรบ้าง
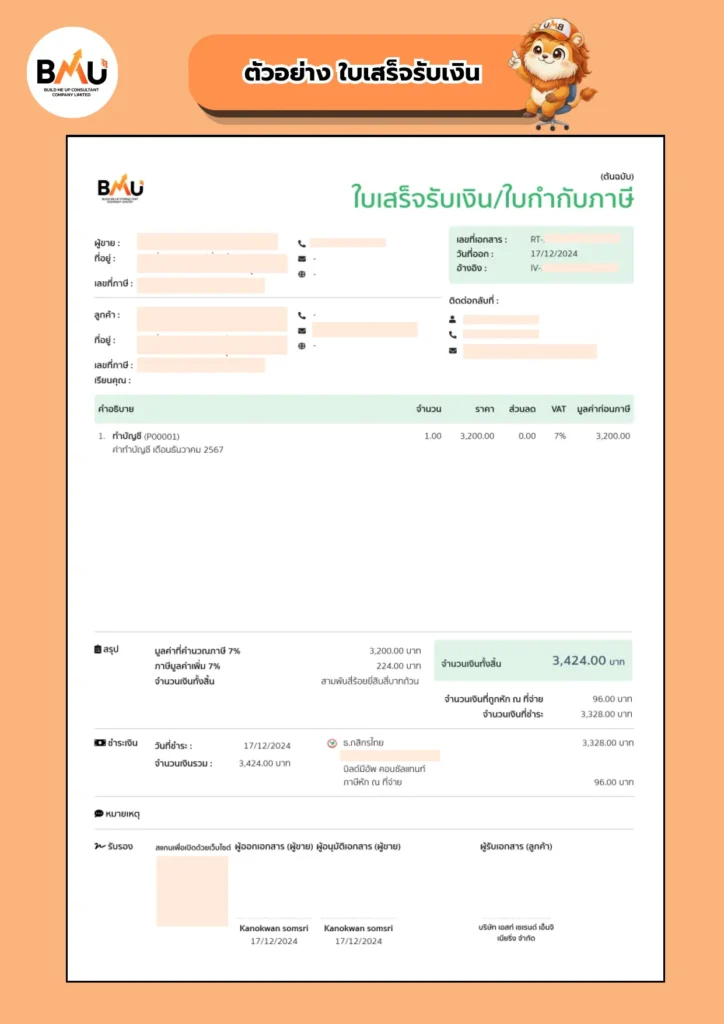
ใบเสร็จรับเงินที่ถูกต้องตามสรรพากรจะมีส่วนประกอบหลักที่สำคัญดังต่อไปนี้
- หัวเอกสารคำว่า “ใบเสร็จรับเงิน”
- เลขที่เอกสาร
- วันที่ออกเอกสาร
- อ้างอิงเอกสาร (เป็นการอ้างอิงว่าใบเสร็จดังกล่าวเป็นการออกเพื่อเก็บเงินจากใบแจ้งหนี้ใด)
- ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี เบอร์ติดต่อ และ Email ของผู้ขาย
- ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี เบอร์ติดต่อ และ Email ของผู้ซื้อ
- คำอธิบายรายการว่าที่ออกใบเสร็จไปนั้นเป็นค่าอะไร
- จำนวนสินค้า/บริการ
- ราคาก่อน Vat, ส่วนลด, ภาษีมูลค่าเพิ่ม (ถ้ามี), ราคาหลัง Vat, ภาษีหัก ณ ที่จ่าย (ถ้ามี) และ จำนวนเงินที่ได้รับชำระ
- รายละเอียดการชำระเงิน
- ลายเซ็นทางฝั่งผู้ขาย (ผู้ออกใบเสร็จ)
- ลายเซ็นทางฝั่งผู้ซื้อ (ผู้รับใบเสร็จ)
ตัวอย่างใบเสร็จรับเงิน
ดาวน์โหลดแบบฟอร์มใบเสร็จรับเงิน : แบบฟอร์มใบเสร็จรับเงิน
วิธีการออกใบเสร็จรับเงิน
สำหรับวิธีในการออกใบเสร็จจะมี 2 รูปแบบหลักๆคือ
-
ออกใบเสร็จรับเงินเอง (ไม่ผ่านโปรแกรมบัญชี)
การออกเอกสารประเภทนี้ส่วนมากจะเป็นการออกเอกสารโดยใช้ Excel หรือ Word หรือโปรแกรมอื่นๆ ข้อดีก็คือจะยืดหยุ่นกว่า สามารถปรับรูปแบบใบเสร็จได้ตามที่ต้องการ อย่างไรก็ตามวิธีนี้มีข้อเสียอย่างมากคือเราจะต้องเอาใบเสร็จรับเงินนี้ไปบันทึกบัญชีในโปรแกรมอีกที ซึ่งเป็นการทำงานที่ซ้ำซ้อนเพราะต้องออกเอกสาร และต้องเอาใบเสร็จนั้นไปบันทึกเข้าในโปรแกรมบัญชีอีกทีหนึ่ง
-
การออกใบเสร็จรับเงินผ่านโปรแกรมบัญชี (แนะนำวิธีนี้)
การออกเอกสารรูปแบบนี้จะเป็นการออกผ่านโปรแกรมบัญชี ซึ่งมีข้อดีตรงที่รูปแบบเอกสารที่ออกจากโปรแกรมมักจะดูน่าเชื่อถือมากกว่า ประกอบกับเวลาที่ออกเอกสารโดยส่วนใหญ่ระบบจะบันทึกบัญชีการรับเงินให้โดยอัตโนมัติทำให้ไม่ต้องไปเสียเวลา Key เอกสารบันทึกบัญชีให้ซ้ำซ้อน สำหรับข้อเสียของวิธีนี้คือเราอาจปรับแต่งรูปแบบใบเสร็จรับเงินไม่ได้มาก เพราะต้องยึดตามดีไซน์/รูปแบบของระบบโปรแกรมบัญชีที่ให้มา
ในความเห็นของผู้เขียน แนะนำให้ออกใบเสร็จจากโปรแกรมบัญชีไปเลย เพื่อให้การทำงานไม่ซ้ำซ้อน มีประสิทธิภาพ เป็นระบบ และยังมีความถูกต้องในการควบคุมเงินสด ลูกหนี้ของกิจการ ได้ดีกว่าการออกเอกสาร และควบคุมเงินสด และลูกหนี้ด้วยตนเอง
ความแตกต่าง การออกใบเสร็จรับเงินเอง กับ ใบเสร็จรับเงินอิเล็กทรอนิกส์
| หัวข้อเปรียบเทียบ | ออกใบเสร็จรับเงินเอง | ใบเสร็จรับเงินอิเล็กทรอนิกส์ |
|---|---|---|
| รูปแบบเอกสาร | พิมพ์จากโปรแกรมทั่วไป หรือเขียนมือลงในบิลเงินสด แล้วพิมพ์ลงกระดาษ | อยู่ในรูปแบบไฟล์ข้อมูลดิจิทัลตามมาตรฐานสรรพากร |
| การลงลายมือชื่อ | ใช้การเซ็นชื่อด้วยลายมือจริง หรือใช้ตรายางประทับ | ต้องลงลายมือชื่อดิจิทัลเพื่อป้องกันการแก้ไขและปลอมแปลง |
| ระบบที่ใช้ | เป็นการเขียนด้วยมือหรือพิมพ์จากคอมพิวเตอร์ | ต้องลงทะเบียนและได้รับอนุมัติในระบบ e-Tax & e-Receipt ของกรมสรรพากรก่อน |
| การนำส่งให้ลูกค้า | ส่งทางไปรษณีย์ แมสเซนเจอร์ หรือยื่นให้ด้วยมือ | ส่งผ่านอีเมล SMS หรือระบบออนไลน์ ระบบจะส่งข้อมูลให้สรรพากรโดยอัตโนมัติ |
| การจัดเก็บเอกสาร | ต้องมีแฟ้มจัดเก็บเอกสารตัวจริงอย่างน้อย 5 ปี ใช้พื้นที่และเสี่ยงต่อการสูญหายหรือชำรุด | จัดเก็บบนระบบคลาวด์หรือเซิร์ฟเวอร์ ค้นหาง่าย ไม่เปลืองพื้นที่ และปลอดภัยสูง |
| การนำส่งสรรพากร | ต้องรวบรวมเอกสารกระดาษทั้งหมดส่งให้สำนักงานบัญชีเพื่อยื่นแบบ | ระบบสามารถเชื่อมต่อและส่งข้อมูล เข้าสู่ระบบของกรมสรรพากรได้โดยอัตโนมัติ |
| ต้นทุน | มีค่ากระดาษ ค่าหมึกพิมพ์ ค่าจัดส่งไปรษณีย์ และค่าแฟ้มจัดเก็บ | ประหยัดต้นทุนกระดาษและการจัดส่ง แต่อาจมีค่าใช้จ่ายรายเดือน/รายปีสำหรับซอฟต์แวร์หรือใบรับรองอิเล็กทรอนิกส์ |
ข้อควรระวังในการออกใบเสร็จรับเงิน
- การออกใบเสร็จรับเงินเป็นการออกหลังจากได้รับชำระเงินแล้วเท่านั้น เราไม่สามารถออกใบเสร็จรับเงินในการแจ้งหนี้หรือส่งสินค้าได้ (กรณีเงินเชื่อ)
- หากเรายังไม่ได้จด Vat ตรงหัวเอกสารที่ออกให้มีคำว่าใบเสร็จรับเงินเท่านั้น ห้ามมีคำว่า “ใบกำกับภาษี” รวมอยู่ด้วยเด็ดขาด เพราะอาจทำให้ผู้ซื้อที่อยู่ในระบบภาษีมูลค่าเพิ่ม เข้าใจผิดว่าเอกสารดังกล่าวสามารถนำไปขอเคลมภาษีซื้อได้ และถือว่าเป็นการออกใบกำกับภาษีปลอม มีโทษตามกฎหมาย
- มีข้อสังเกตสำหรับธุรกิจให้บริการที่ไม่ได้ขายสินค้าและเป็นผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่ม รูปแบบเอกสารที่ออกจะเป็น “ใบเสร็จรับเงิน /ใบกำกับภาษี” เนื่องจากจุดความรับผิดภาษีมูลค่าเพิ่ม (Tax point) เกิดขึ้นเมื่อได้รับเงินซึ่งแตกต่างจากธุรกิจขายสินค้าที่จุดความรับผิดเกิดขึ้นเมื่อส่งมอบสินค้า ดังนั้นในธุรกิจซื้อขายสินค้าเราจึงมักเห็นเอกสารเป็น ใบส่งสินค้า / ใบกำกับภาษี
เรียนรู้เพิ่มเติมจากสรรพากร : รูปแบบของใบกำกับภาษี
สรุป
ใบเสร็จรับเงินเป็นเอกสารที่ผู้ขายออกให้แก่ผู้ซื้อเมื่อผู้ขายได้รับชำระเงินค่าสินค้าหรือบริการ เอกสารดังกล่าวเป็นหลักฐานที่สำคัญในการบันทึกบัญชีทั้งในฝั่งผู้ซื้อและผู้ขาย ในส่วนของการออกเอกสารผู้เขียนแนะนำว่าให้ออกเอกสารจากโปรแกรมบัญชี เพื่อจะได้บันทึกบัญชีอัตโนมัติไปในคราวเดียวกันและเป็นการคุมเงินสดและลูกหนี้ในระบบ ซึ่งจะมีความถูกต้องมากกว่าการออกเอกสารข้างนอกระบบเอง หวังว่าผู้อ่านจะได้นำความรู้จากบทความนี้ไปปรับใช้กับธุรกิจของทุกท่านให้เกิดประโยชน์นะครับ
หากท่านใดยังมีข้อสงสัยเกี่ยวกับ ใบเสร็จรับเงิน สามารถติดต่อมาได้ โทร. 02-1251363 Facebook : Build Me Up Consultant Line : @bmu001
เขียนโดย (Author)
คุณ ธเณศ เฮงตระกูลสิน
ตำแหน่ง : CEO บริษัท บิลด์มีอัพ คอนซัลแทนท์ จำกัด
ผู้สอบบัญชีรับอนุญาต เลขทะเบียน 10228
ประสบการณ์ : ผู้จัดการฝ่ายตรวจสอบบัญชี สำนักงานสอบบัญชี EY (Big4)
ผู้ผ่านการทดสอบ หลักสูตรประกาศนียบัตรการรายงานทางการเงินไทย (DipTFR)
ปริญญาตรี : คณะพาณิชยศาสตร์และการบัญชี มหาวิทยาลัยธรรมศาสตร์
ปริญญาโท : คณะพัฒนาการเศรษฐกิจ หลักสูตรเศรษฐศาสตร์การเงิน Nida (เกียรตินิยมอันดับหนึ่ง)